ドローンM&Aを検討するオーナーへ
ドローンM&Aでは、機体や操縦資格の数だけで会社の価値は決まりません。受注から飛行、解析、納品までを次の経営体制でも続けられるかが重要です。本稿は、売却・事業承継を検討するオーナーに向け、買収2件と出資・提携5件の実例を手がかりに、評価倍率の考え方、許可やデータの扱い、契約と引継ぎの準備を具体化します。
- 事例7件は買収2件と出資・提携5件に分け、株主の売却と会社の資金調達の違いを確かめます。
- 機体・人員・許可・データ利用権を対応させ、オーナーが交代した後にも受注を実行できる条件を整理します。
- 評価倍率は利益の継続性とセットで検討し、本文の仮定計算、実際の取引価格、税引後の手取りを区別します。
資料確認基準日:2026年9月20日
ドローンM&Aで、オーナーが最初に決めたい売却の目的
株主、経営者、現場責任者の役割を分けて希望を整理する
ドローンM&Aの相談では、希望価格を決める前に、売却後の自分の働き方を言葉にしておくと検討が進みます。株主として資金を回収したいのか、経営上の判断から離れたいのか、運航や技術開発に集中したいのか。いずれも事業承継の目的になり得ますが、必要な相手と契約は同じではありません。
例えば、代表を退いても技術顧問として開発を続けたい人と、家庭の事情で一定時期に現場対応を終えたい人では、引継ぎの組み立てが変わります。「できる限り協力する」という言い方だけで交渉すると、休日の事故連絡や再飛行の判断まで、旧経営者が無期限に頼られる状態になりかねません。
希望条件には、残す仕事だけでなく、終了したい仕事も書きます。営業同行はできるが操縦には入らない、顧客への初回説明には参加するが見積承認は新経営者が行う、といった境界です。担当、期間、対価、判断権限を分けると、買い手も必要な人材を準備できます。
本稿の見解:オーナーの知識を会社へ移すことと、オーナーに仕事を残すことは別に設計すべきです。本人の関与が減っても案件を完了できる状態を目指し、その途中で必要な支援を定める方が、売却条件と事業継続を両立しやすくなります。
ドローンM&Aの全株譲渡と、一部譲渡・増資を比べる
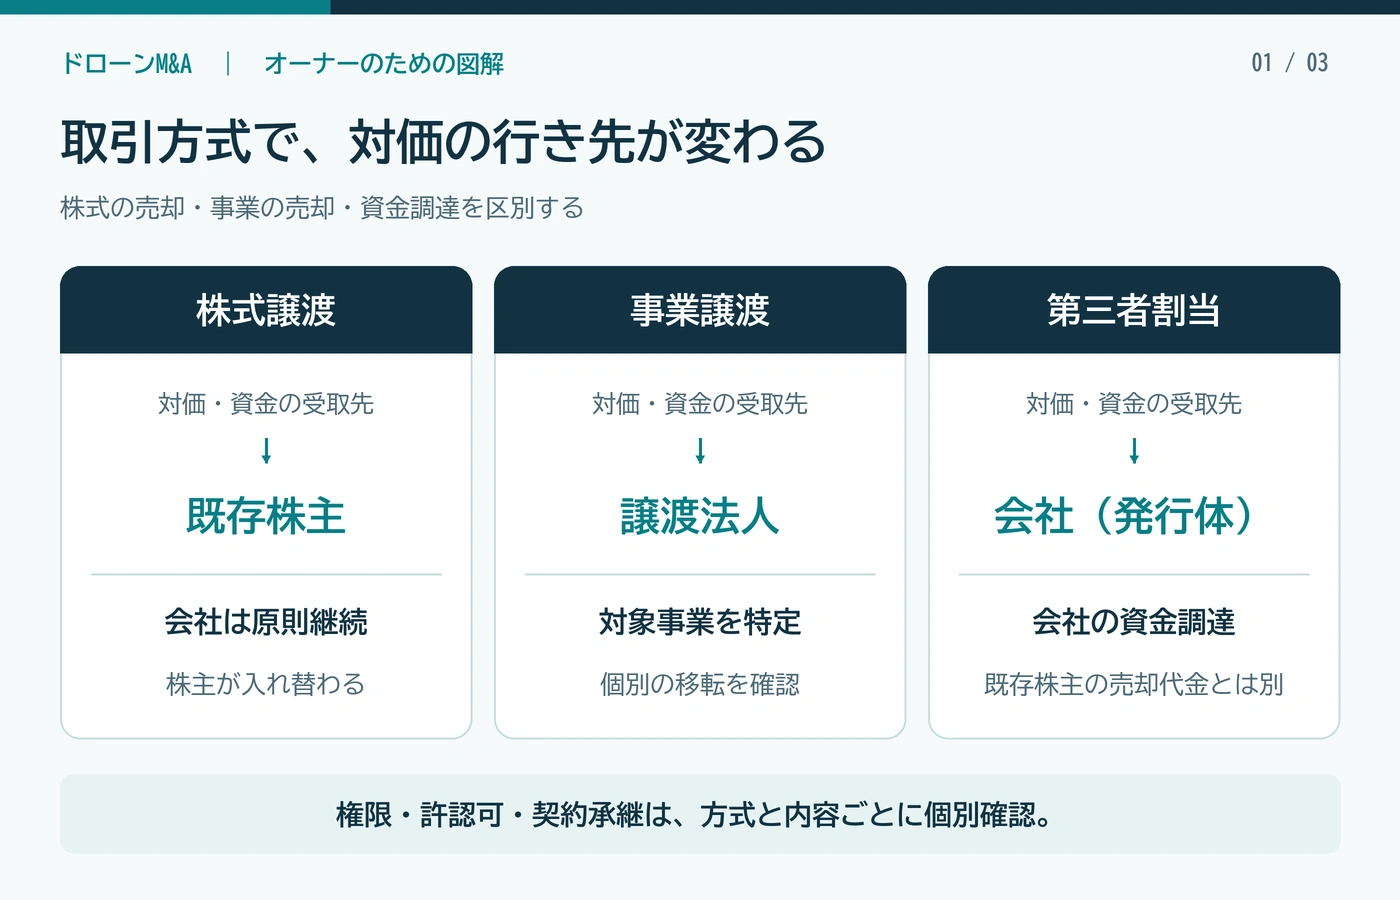
既存株式を譲る場合は、株式を売却した株主が対価を受け取ります。第三者割当増資で新株を発行する場合は、原則として会社が資金を調達します。会社に資金が入る取引と、オーナー個人が売却代金を受け取る取引を区別し、誰が何に資金を使う計画なのかを整理してください。
少数持分を残す取引では、将来の成長による利益を共有できる可能性があります。その一方で、配当、追加調達、経営方針、残した株式を売る機会について、当初の想定が一致するとは限りません。「まず一部だけ譲る」案でも、その後の意思決定と出口を曖昧にしないことが大切です。
また、業務提携だけでも販売や運航の連携は検討できます。出資が必要な理由、支配権の移転まで必要な理由を順に考えると、提携による成長と、経営者交代を伴う承継を比較できます。本記事の実例も、取得持分と資金の性質を確かめながら読めるようにしています。
ドローンM&Aの対象を、会社・機体・データまで具体化する
ドローン事業と別事業を同じ会社で営んでいる場合、会社全体を譲るのか、ドローン部門を切り出すのかが重要です。機体の台帳だけを分けても、営業担当、顧客契約、解析ソフト、倉庫、保険、請求機能を共用していれば、部門だけで動くための準備が必要になります。
ドローンM&Aの対象範囲は「譲る」「残す」「当面共用する」の三つに分けます。共用する項目には、利用期間、料金、障害時の連絡先、終了方法を添えます。例えば既存サーバーを一時利用するなら、単に接続を許すだけでなく、誰がバックアップを管理し、いつ独立環境へ移すかまで決めます。
オーナー個人が所有する車両、撮影機材、練習用地なども確認対象です。会社が使用しているという理由だけで、その資産が取引の対象に入るとは限りません。所有者と契約当事者を確かめ、事業価値の説明に含めた能力が実行後も利用できるかを照合します。
機体やデータを個別に処分した金額を、そのまま営業中の事業価値と呼ぶことにも注意が必要です。受注から納品までを続けられる契約、人材、運用手順が伴うかによって、買い手が引き受けるものは変わります。評価章では、継続事業の収益と個別資産の扱いを分けて説明します。
ドローンM&Aで譲れない条件を、確認できる約束に変える
従業員の雇用、拠点の維持、屋号、既存顧客への対応など、オーナーが守りたい条件は遠慮せず整理します。ただし「大切にしてほしい」という希望だけでは、提案を比べる基準になりません。対象者、期間、例外、変更時の協議方法など、確認できる形へ落とし込みます。
例えば「技術を残す」という希望なら、対象となる開発テーマ、技術者の配置、顧客への保守提供、開発予算の決定方法を議論します。研究を継続するという説明と、既存製品の保守を継続するという説明は異なります。実際に何が残るかを見極めてください。
すべての希望を同じ強さで掲げると交渉が動かなくなる場合もあります。必須の条件、代替案を検討できる条件、希望にとどまる条件を分け、価格との組合せを比較します。最後まで守る条件が共有されていれば、売却の途中で判断の軸が揺れにくくなります。
ドローンM&Aで見極める業界動向と事業モデル
ドローンM&Aで引き継ぐ事業は、機体を飛ばす作業だけではありません。発注者の課題を理解し、飛行を計画し、取得した情報を使える成果物に仕上げる一連の業務です。オーナーが交代してもこの流れが動くかを、用途別に確かめます。
ドローンM&Aでは、用途の拡大と自社への発注を分けて考える
ドローンの用途が広がっていても、全社が同じ速度で成長するわけではありません。機体販売、撮影受託、点検報告、農作業、配送、講習、解析ソフトでは、支払う顧客も契約期間も異なります。まず売上を、顧客が何の対価として支払っているかで分類します。
例えば同じ橋梁の画像を扱っていても、撮影素材の納品で終了する仕事と、過年度との比較や補修判断に使う資料まで作る仕事では、必要な人員と責任が違います。事業紹介に用途名を並べるだけでは、承継後に必要な体制を買い手が判断できません。
本稿の見解として、事業を説明する単位は「保有機体の台数」より「誰に、どの成果を、どの条件で繰り返し提供するか」が適しています。飛行回数が多くても、現地調整や解析のやり直しに時間がかかれば、その件数を同じ人数で引き継ぐことは困難です。
ドローンM&Aの点検事業は、診断に使える成果まで確認する
国土交通省は2026年4月1日、点検支援技術性能カタログへの54技術の追加を公表しました。掲載総数は407技術ですが、これは画像計測や非破壊検査などを含む数字です。ドローンの機種数や市場規模を示す統計ではありません。国土交通省の公表資料で対象を確認できます。
点検事業の承継では、撮影できる場所と、検出できる変状を区別します。近接できない箇所、照明が必要な箇所、表面から判断できない損傷がある場合、顧客へ何を報告し、別の検査へどうつなぐかまでが業務です。機体の性能表だけで完結させません。
説明資料には、代表案件の要求仕様、撮影条件、成果物、検収記録を一組にして載せます。検収後の修正依頼や再訪の理由も整理すると、売上を作る工程と負担を生む工程が見えます。顧客名を伏せた段階でも、成果物の構成と責任範囲は説明できます。
独自の評価視点は、熟練者だけが画像の意味を説明できる状態から脱しているかです。変状の見落としを防ぐ確認手順、判断を保留する条件、発注者への報告経路が残っていれば、買い手は担当交代後の品質維持を検討しやすくなります。
測量事業のドローンM&Aは、飛行と成果精度の体制を確かめる
国土地理院は、UAVを用いる公共測量の各種マニュアルを公開しています。適用する測量の種類に応じ、現行の作業規程や発注仕様と照合します。古い手引きを保有しているだけで、現在の要求仕様に適合すると考えないことが大切です。国土地理院のマニュアル・要領一覧を参照します。
測量会社のドローンM&Aでは、操縦の担当者だけでなく、現場の条件設定、基準点等の確認、点群処理、精度管理、成果の点検を誰が担うかを整理します。顧客が求めているのは、飛行の成功ではなく、用途に合う測量成果が期限までに届くことだからです。
点群を大量に保有していても、座標系、取得日、使用機材、処理条件が追跡できなければ、後から比較や再処理ができない場合があります。プロジェクトごとにこれらをひも付け、再計算に必要な元データとソフトの利用権が残るかを確認します。
本稿では、成果の再現性を事業承継の強みと考えます。同じ担当者が残ることだけを前提にせず、別の担当者が過去案件を開き、処理の理由を説明できるかを試します。公共測量や受注内容に応じた登録・資格等の確認は、操縦資格とは別の項目です。
農業受託では作期、圃場、散布条件を一体で引き継ぐ
農林水産省は2026年3月、無人航空機防除などを対象とする標準サービスガイドラインを発行しました。作業前の準備から現地確認、契約、作業、報告までを扱っています。普及だけでなく、受託業務の品質と安全を整える方向も確認できます。農林水産省の標準ガイドラインが根拠です。
農業分野のドローンM&Aでは、年間の受託面積に加え、作物別の作業時期と地域別の移動負担を把握します。同じ面積でも、まとまった圃場を回れる場合と、小区画が分散する場合では、給水、薬剤の準備、機材搬送に必要な時間が異なります。
引継ぎ対象には、圃場の境界、周辺作物、住宅、養蜂、取水施設などへの配慮情報も含めます。農薬の使用条件と飛行の条件は別に確認し、散布日時や使用量、作業変更の連絡先を記録します。農水省も航空安全と農薬の安全使用を分けて案内しています。空中散布に関する公式案内を確認してください。
事業承継の観点では、農家との信頼を単なる顧客一覧に置き換えないことが必要です。誰が作業順を調整し、天候で延期したときに誰へ連絡するかまで残します。繁忙期直前に人員や拠点を切り替える場合は、受注済み作業を完了できる配置を先に確かめます。
物流は航路の実現性と配送サービスの継続性を分ける
国土交通省のドローン物流ガイドラインVer.4.0は、レベル4飛行を対象に含めて2023年3月に公表されました。導入手続や事例を整理した資料であり、個々の航路の採算を保証するものではありません。公表資料では社会実装に向けた位置付けを確認できます。
物流事業の説明では、飛行した距離より、荷物を受け取ってから相手へ渡すまでの全工程を見ます。集荷、仕分け、搭載、着陸地点での受け渡し、欠航時の代替輸送を含めないと、人員の必要量を過小に見積もりやすくなります。
経済産業省が2025年5月に公表した航路登録制度のロードマップは、2026年度の制度開始を目指す計画でした。計画の存在と、自社が利用する航路の運用開始・利用条件は区別します。当時の公表内容だけから、全国で同じ条件の配送が可能になったとはいえません。
ドローンM&Aの説明資料では、実際に運んだ荷物、料金負担者、運航できなかった日と代替方法を示します。配送を依頼する住民と費用を支払う自治体や荷主が異なる場合は、利用が続く条件と予算が続く条件を、それぞれ確認する必要があります。
スクールは受講申込みと、修了までの提供義務を対応させる
スクール事業では、受講料の入金件数だけでなく、未受講、受講途中、修了済みの人数を分けます。雨天振替や実技の再受講が残っていると、承継後に教員と会場を確保する必要があります。受講料を受け取った時点と、仕事が完了した時点は一致しないことがあります。
国土交通省は登録講習機関と登録更新講習機関を別に案内し、各制度の申請、運営、監査に関する資料を掲載しています。自社の登録範囲と、民間講習として提供する範囲を分けて説明してください。無人航空機操縦者技能証明等の制度案内に基づく確認が必要です。
経営上の見解として、受講者の獲得数と講習を安定して提供する力を一緒に示すと、承継の実現性が伝わります。講師別の担当可能範囲、会場の使用契約、機体の整備日程、繁忙月の振替枠を整理すれば、オーナー退任後の運営量を検討できます。
メーカーとSaaSは、販売後に続く仕事を見落とさない
機体メーカーや販売会社のドローンM&Aでは、製品の販売数量に加え、修理、部品供給、ソフト更新、問い合わせ対応の範囲を示します。過去に販売した製品への対応が、新しい製品開発の担当者に集中している場合、開発計画にも影響します。
ドローン関連SaaSでは、有料契約、試用契約、実証用の無償アカウントを分けます。契約が存続していても、飛行や解析に使われていないアカウントが多ければ、顧客が更新する理由を説明できません。利用記録と契約内容を同じ顧客単位で確認します。
ドローンM&Aにおける本稿の見解は、顧客が継続利用する理由を技術と運用の両面から示すことです。特定機体との連携、現場に合う帳票、問い合わせへの対応など、どこに価値があるかで、買い手が維持すべき開発・保守の担当範囲が変わります。
実証の成功を、商用の反復受注と混同しない
実証案件で得た経験や技術は、将来の仕事につながる可能性があります。ただし、採択された実証費、機材の販売、継続サービスの利用料を合計した数字だけでは、翌年も続く売上を判断できません。目的と契約上の成果を案件ごとに分けて記載します。
ドローンM&Aで実証案件を説明する際は、商用へ移る条件も具体化します。顧客側の安全審査が終わること、既存の業務システムと連携できること、料金の予算化が決まることなど、未完了の事項を列挙します。顧客の意向、正式発注、受注済み作業を区別することが説明の出発点です。
独自の見方として、実証案件は「成功件数」より、その後に有料利用へ移った経緯を追う方が有用です。移行しなかった案件も、技術上の理由、運用上の理由、顧客の予算変更に分ければ、次の投資で何を解決すべきかが見えてきます。
ドローンM&Aで分けて確認する資格・機体・飛行許可
ドローン関連の資格や登録は、すべて会社にひも付くものではありません。操縦者本人、機体、飛行の申請者、講習機関といった主体ごとに制度を整理します。売却契約に資産を記載したことと、承継後にその条件で業務を実施できることは別の確認です。
株式譲渡と事業譲渡では、変わる主体が異なる
株式譲渡では、一般に株主が変わっても対象会社の法人自体は存続します。事業譲渡では、別の法人等が対象事業を営む形になります。この違いを起点として、登録情報、許可の申請者、雇用、機体所有者、施設の利用者が誰になるかを一つずつ確認します。
ただし、法人が存続するから変更の確認が不要とは限りません。代表者や名称の変更、担当操縦者の退職、使用機体の入替えなどが同時に起こる場合があります。取引の形式だけで継続可否を判断せず、実行後に変わる事実を担当窓口へ伝えることが必要です。
| 対象 | 分けて確認する情報 | 承継準備で残すもの |
|---|---|---|
| 操縦者の技能証明 | 保有者本人、区分、限定、有効期間 | 担当業務と代替者の対応表 |
| 機体登録・機体認証 | 登録上の所有者・使用者、機体情報、認証条件 | 現物と登録・整備記録の照合表 |
| 飛行許可・承認 | 申請者、機体、操縦者、場所・方法、期間 | 承継後の運航条件との変更点一覧 |
| 登録講習機関等 | 登録法人、種類、事務所、教員・管理体制 | 届出・申請と講習継続の確認記録 |
カテゴリーⅠ・Ⅱ・Ⅲは、飛行のリスクと手続の区分
国土交通省は飛行形態を三つのカテゴリーに整理しています。特定飛行に当たらないものがⅠ、特定飛行のうち立入管理措置を講じるものがⅡ、措置を講じず第三者上空の飛行を伴うものがⅢです。事業の業種ではなく、具体的な飛行を分類する考え方です。飛行許可・承認申請ポータルが根拠です。
同じ会社の点検業務でも、場所や飛行方法によって必要な手続が変わります。顧客向け資料に「全国対応」と記載する場合も、飛行が可能な条件や現場調整を省略できる意味にはしません。過去の許可書と、将来受けたい業務の条件を比較します。
カテゴリーⅡの一部には、技能証明と機体認証に加え、重量や飛行方法、安全措置等の条件を満たすことで許可・承認が不要になる仕組みがあります。しかし、国家資格があることだけで全業務の申請が不要になるわけではありません。
ドローンM&Aの承継資料では、制度名の一覧より、代表的な受注を一件選んだ判定の流れを残す方が役立ちます。場所、飛行方法、第三者への措置、機体、操縦者を順に確認し、誰が最終確認したかまで記録すれば、買い手が同じ判断を再現できます。
航空法の許可・承認に加え、離着陸場所や施設管理者との合意、飛行区域に関わる他の規制も調べます。顧客が発注できることと、現場で飛行する条件が整うことを分けて確認します。国土交通省も飛行ルールの案内で関連制度を示しています。
ドローンM&Aではレベル3.5とレベル4の実績を区別する
レベル3.5飛行は、国土交通省の案内ではカテゴリーⅡのレベル3飛行に当たります。機上カメラ等で確認する方法を用いる飛行であり、レベル4と同じ第三者上空の飛行が認められるわけではありません。飛行許可・承認手続の案内で申請条件を確認します。
レベル4は、有人地帯における補助者なし目視外飛行として制度が整備されています。カテゴリーⅢ飛行には、一等の技能証明、第一種機体認証、飛行の許可・承認などの要件があります。国土交通省のレベル4ポータルで制度全体を確認できます。
オーナーが実績を説明するときは、飛行の区分に加え、当該案件で自社が何を担当したかも明示します。他社が運航を担った共同実証に参加した場合と、自社が運航主体として業務を実施した場合では、引き継ぐ経験や記録の範囲が異なります。
本稿の見解では、新しい飛行形態の実績は、同じ条件を再現できる人員・機体・運航手順がそろって初めて承継後の強みになります。過去の実施写真に加え、許可条件、使用機体、協力先との分担、異常時の対応記録を結び付けて説明します。
機体の現物と登録・所有関係を照合する
国土交通省の登録ポータルは、100g以上の無人航空機を対象とする登録制度と、登録の有効期間が3年であることを案内しています。登録と機体認証は異なる制度です。登録番号があるだけで、すべての飛行や認証上の要件を満たすとは扱いません。無人航空機登録ポータルを参照してください。
ドローンM&Aの機体台帳には、機種・製造番号・登録記号だけでなく、実際の所有者、使用者、保管場所、リース等の契約を記載します。社長個人の機体を会社業務に使っていた場合は、会社の株式を取得するだけで機体も取得できると考えないことが必要です。
機体の所有者等が変わるときは登録の変更手続を確認し、認証を受けた機体は認証書の記載と運用条件も照合します。機体認証の公式案内も参照し、DIPSのログイン情報を引き渡すことを、正式な名義変更や必要手続の代わりにしないようにします。
ドローンM&Aで残る操縦能力を、資格と勤務継続から確認する
無人航空機操縦者技能証明は、操縦に必要な知識と能力を有することを証明する資格制度です。国土交通省は、すべての飛行で取得が必須というわけではないことも説明しています。技能証明制度の公式案内を踏まえ、業務に必要な資格を確認します。
会社が講習費用を負担していても、社員本人の技能証明を会社が自由に譲渡できるわけではありません。オーナー自身が主要な操縦者である場合、その退任後に誰が業務を担当できるかが問題になります。資格の保有人数と稼働できる人数を分けます。
限定の内容、有効期間、直近の業務経験、社内での担当権限も記録します。資格を持つ人が複数いても、ある顧客の現場を理解するのは一人ということがあります。代替者が同じ機体・現場条件で作業できるよう、同行や訓練の計画を作ります。
事業譲渡では、誰がどの雇用条件で移るかという確認も加わります。操縦者が自動的に新会社の業務へ入れるという前提を置かず、本人の意向、労働契約、稼働開始日を具体化します。資格一覧と人員移管の計画を別々に管理しないことが実務上の要点です。
飛行許可は、承継後の申請者と運航内容を照合する
飛行許可・承認を説明するときは、許可書があるかだけでなく、その申請者、期間、機体、操縦者、空域・方法を確認します。顧客から求められた運航と、書類上認められた条件が一致しているかを確認するためです。過去の案件に使えたことを将来全般へ広げません。
株式譲渡で同じ法人が運航を続ける場合と、事業譲渡で別の法人が運航する場合では、確認すべき変更内容が違います。許可・承認が取引により当然に移るとは記載せず、必要な変更・申請や運航開始可能日を、具体的な書類に基づき所管窓口へ確認します。
ドローンM&Aでは、受注済み案件の実施日から逆算してこの確認を進めます。許可の確認が終わる前に受注主体や請求先だけを切り替えると、顧客との約束と運航準備がずれるおそれがあります。切替日に誰が運航責任を負うかを明確にしておきます。
登録講習機関の承継は、看板や会場の移転だけでは完了しない
登録講習機関では、登録法人と事務所、講師や管理体制、講習事務規程などを一体で確認します。国土交通省は登録等の取扱要領や事務処理ガイドラインを公開しており、登録の変更に関する確認はこれらの現行資料から進めます。登録講習機関の関係資料が出発点です。
株主の変更、合併、事業の譲渡では、同じ「スクールの承継」でも手続上の事実が異なります。登録がそのまま利用できると一括して説明せず、承継形態ごとに手続と時期を確認します。新しい運営主体が講習を行える日と、受講者への案内日をそろえます。
実際の運営では、修了審査に関する記録、受講履歴、未完了の講習、返金条件を引き継げることも必要です。講師が残っても、記録が個人の端末にあり参照できなければ、受講者への対応が止まります。受講契約と記録の管理者を対応させます。
安全管理の記録は、承継後に業務を続けるための資料
国土交通省は、特定飛行を行う場合の飛行計画の通報と、飛行日誌への記載を案内しています。日誌では飛行、点検、整備等の情報を扱います。許可書だけで安全管理を説明するのではなく、実施した業務の記録も確認します。飛行計画・飛行日誌の制度案内が根拠です。
事故や重大インシデントについては、国土交通省の報告制度があります。オーナーは事故の有無を一言で答えるだけでなく、報告、保険、顧客対応、原因確認、対策がどこまで完了したかを整理します。事故等の報告に関する公式案内に照らして確認します。
本稿の見解では、軽微な不具合や飛行中止の記録も引継ぎに役立ちます。どの状況で飛行を取りやめたかを残せば、次の担当者が納期の圧力を受けた場面でも判断の根拠を持てます。記録の欠落は事実として示し、後から実施済みの記録を作らないことが前提です。
ドローンM&Aでデータと運営能力を確実に引き継ぐ
ドローン事業では、機体の引渡しよりも、撮影データ、解析環境、顧客への報告を続ける条件が承継の難所になることがあります。必要な情報が保存されているかに加え、新しい運営体制がその情報を使える権限を持つかを確かめます。
ドローンM&Aのデータ移管は、保存量と利用権を分けて考える
飛行で取得した写真や点群が自社のサーバーにあっても、別の顧客向けサービスやAI学習へ自由に使えるとは限りません。顧客との契約、撮影対象施設の条件、共同開発先との合意などにより、利用できる目的や提供先が定められていることがあります。
経済産業省のAI・データの利用に関する契約ガイドラインは、データの提供や利用を契約で整理する際の論点を示しています。ドローンM&Aでも、曖昧な「データの所有権」という説明だけで済ませず、保存、複製、加工、再提供などの権限を確認します。契約ガイドラインのデータ編を参照できます。
承継資料には、元画像、加工後の画像、解析結果、顧客に納品した報告書を分けて記載します。第三者へ見せてよい範囲、契約終了後の保存期間、削除義務も付けます。保存容量が大きいことと、承継後に事業で再利用できる情報が多いことは同じではありません。
独自の提案として、代表的な顧客契約を選び、一つのデータが取得から削除までどう扱われるかを図にすると有効です。契約書の権限と、現場で実際に行っている利用が一致するかを確認でき、説明すべき未整理事項を早期に発見できます。
人物画像や受講者情報の利用目的を引き継ぐ
映像に含まれる人物や、スクールの受講者、配送先の情報などは、内容によって個人情報の確認が必要です。個人情報保護委員会は、事業承継で取得した情報も承継前の利用目的の達成に必要な範囲で利用する考え方を示しています。事業承継と利用目的の公式FAQが根拠です。
売却前の調査で買い手へ見せる情報と、承継後に業務で使う情報は段階を分けます。初期検討では個人を識別できない集計で足りる事項もあります。必要性を確かめず、受講者名簿や配送先の詳細を広い範囲へ配布する運用は避けます。
引継ぎ時は、利用目的の表示、本人への案内、問い合わせ窓口、委託先、保存先を合わせて確認します。保有データの一覧だけでは、開示や削除などの相談が来たときに担当者が動けません。個別の取扱いは、情報の内容と取引の形態に応じて確認します。
AI解析とソフトウェアは、再利用と保守の条件を確かめる
AIで損傷検出や画像分類を行う場合は、学習データ、学習済みモデル、判定結果、プログラムを分けます。自社が費用を負担した開発であっても、契約上どこまで使えるかは確認が必要です。顧客ごとに作った機能を、他社向けに展開できるかも調べます。
経済産業省が2025年2月に公表したAI契約チェックリストは、提供データの利用範囲や、生成物等の利用条件を検討するための資料です。自社のAIが担う役割に合わせ、契約と実際の運用を確認します。AIの利用・開発に関する契約チェックリストを参照できます。
ドローンM&Aの技術説明では、精度の良い結果だけでなく、苦手な撮影条件や人の確認が必要な場面も示します。買い手に必要なのは、承継後に顧客へどこまで約束できるかという情報です。開発者の説明なしにソフトを更新・復旧できる体制も確かめます。
機体からクラウドまでのアクセスを管理する
IPAは2026年7月更新の案内で、中小企業の情報セキュリティ対策ガイドライン第4.0版を公開しています。経営者と実務担当者が対策を進めるための資料です。ドローン専用の認証制度ではありませんが、承継時の情報管理を点検する基礎になります。IPAのガイドラインに沿って現状を整理できます。
対象は社内パソコンだけではありません。操縦用端末、SDカード、解析用PC、共有ストレージ、外部クラウドまで、顧客情報の保存先を追います。機体から自動送信される情報や、保守のために外部から接続できる範囲も確認します。
引継ぎでは、アカウントの管理者、契約主体、復旧用の連絡先、多要素認証の管理を変更できるかが問題になります。退任するオーナーの私用メールや個人契約だけに依存していると、障害時の復旧や請求の変更が止まるおそれがあります。
本稿の見解として、全員が同じパスワードを使う状態をそのまま渡すより、職務に応じた権限を整理する方が承継後の運営を説明しやすくなります。引渡し後に不要となるアクセスを停止し、必要な記録とバックアップが残ることを確かめます。
機材は、残る寿命と供給・保守の経路を説明する
機体本体が動いていても、バッテリー、プロペラ、センサー、通信機器、解析ソフトのいずれかが使えなくなると業務が止まる場合があります。購入年の一覧に加え、交換時期、保守先、予備品、メーカーの対応状況を機材ごとに整理します。
特に特定機種だけで提供している業務では、代替機へ替えたときの再設定、顧客の確認、必要な手続を見込みます。機体を同数そろえれば同じ仕事ができるとは限りません。検証や操縦訓練の時間も含め、業務を継続する手段を説明します。
ドローンM&Aの準備では、机上の保有台数と現場で使える台数の差を解消します。修理中、部品取り、試験専用、借用品を区別し、製造番号と現物を照合してください。この整理は、譲渡対象の認識違いだけでなく、引渡し直後の配車・配機の混乱も防ぎます。
オーナーの判断を、後任が使える形にする
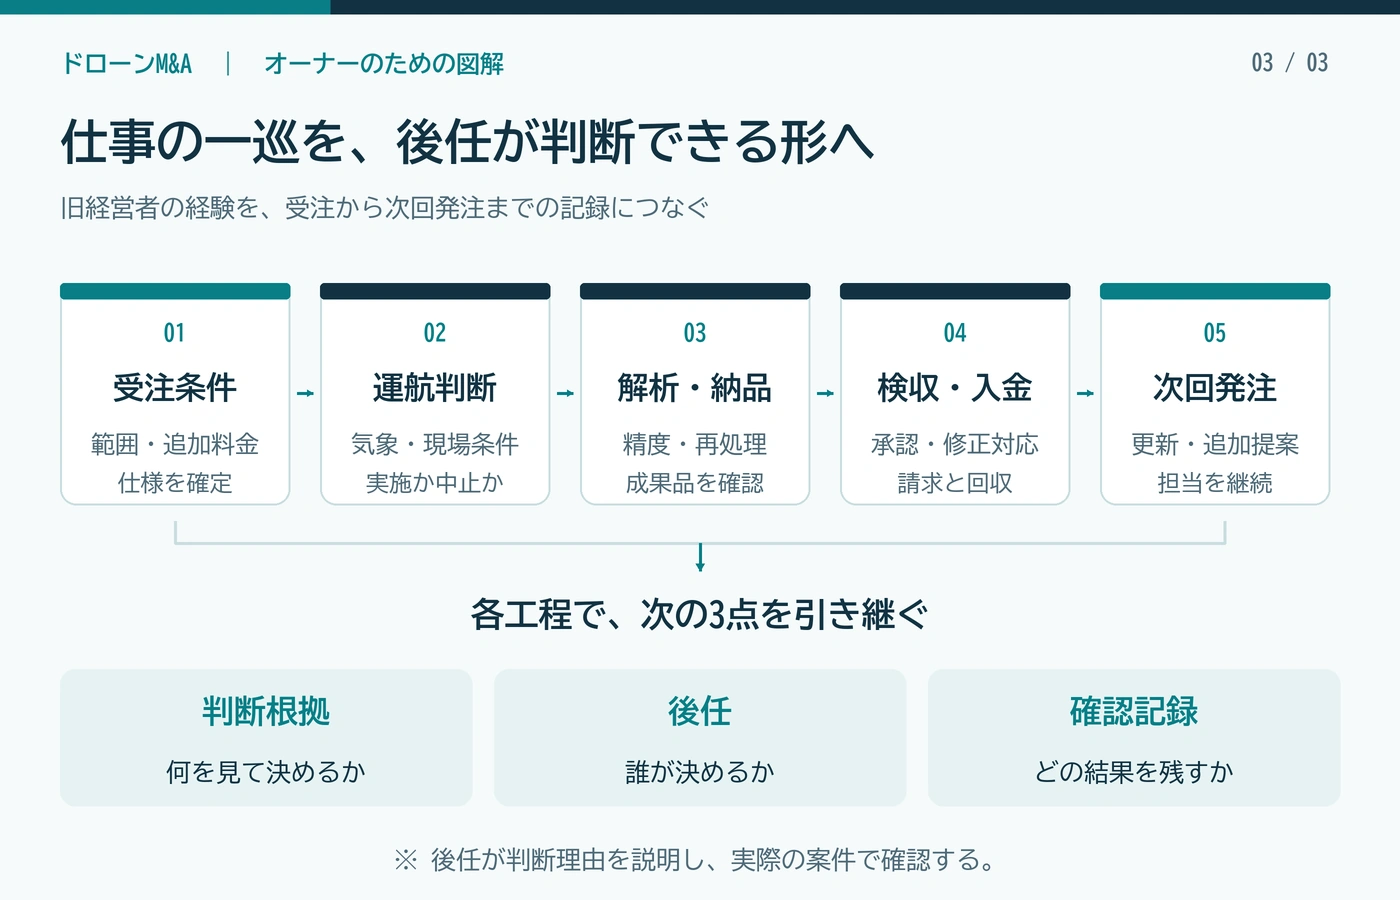
属人性は、操縦が上手いことだけに現れません。天候の変化で延期を決める、顧客が求める撮影条件を調整する、解析結果に不確かさがあれば再測定する、といった判断に蓄積します。担当者の経歴と、判断を引き継ぐ仕組みを分けて説明します。
引継ぎには、通常案件に加えて、条件が変わった案件を使うと具体的になります。過去に飛行を中止した日、納品物を修正した日、機体を入れ替えた日を選び、何を見て誰と相談したかを後任に説明してもらいます。答えが一致しない箇所が追加確認の対象です。
この方法は、独自の承継準備の提案です。手順書のページ数を増やすことより、後任が資料を探し、理由を理解し、必要な相手へ相談できることを重視します。旧オーナーが一定期間関わる場合も、担当する判断と終了条件を明確にできます。
ドローンM&Aの説明資料を、業務が止まる箇所から組み立てる
最後に、主要なサービスを一つ選び、受注から納品までの工程を並べます。各工程に必要な人、機体、許可等、ソフト、データ、顧客との合意を付けると、一つ欠けた場合に仕事が止まる箇所が分かります。全部の資料を同じ重要度で並べないことが要点です。
例えば、飛行できても解析担当が退職する場合と、解析はできても撮影データの利用権が移らない場合では、先に解決する課題が違います。課題ごとに確認先、担当者、必要資料、確認予定日を決め、解決済みと未確認を分けて買い手へ説明します。
売却前にすべてを作り直す必要はありません。受注済みの仕事を完了する条件、翌期も継続する業務の条件、将来の拡張に必要な条件を順に整理します。現状と改善の余地を分けて示すことで、事業を引き継ぐ相手が維持すべき機能を具体的に理解できます。
ドローンM&Aの実例から、会社ごと引き継がれる価値を考える
ドローン分野の取引では、会社の全株式を取得する買収と、開発や販売を進めるための資本参加が並んで報じられます。売却を考えるオーナーは、相手企業の知名度や発表金額を見る前に、誰の株式が動き、資金を誰が受け取り、経営への関わり方がどう変わる取引なのかを確認したいところです。
ここでは完全子会社化の二例と、出資・資本業務提携の五例を分けて取り上げます。各例の「公表事実」は当事者の発表による説明、「本稿の見解」は売却準備に向けた独自分析です。当該取引に関与した経験談や、非公開の交渉内容を紹介するものではありません。
| 対象会社 | 公表された取引 | 本稿で考える価値 |
|---|---|---|
| SKY ESTATE | 楽天による全株式取得契約 | 教育から実務へ操縦者をつなぐ運営能力 |
| Terra Inspectioneering | Terra Droneによる完全子会社化 | 超音波検査の技術と、点検成果の品質 |
| ACSL | 日本郵政キャピタルの第三者割当増資引受け | 物流の利用条件から機体を開発する体制 |
| ジャパン・インフラ・ウェイマーク | インフラ関連四社の資本参加 | 点検を顧客の定常業務に組み込む能力 |
| ブルーイノベーション | インテックとの業務・資本提携 | 機体・ロボットと顧客システムの接続 |
| Wingcopter | 伊藤忠商事グループの出資・販売代理店契約 | 機体の販売後に必要な現地の運営体制 |
| ARPAC | ヤマハ発動機による出資 | 農業用機体の開発と散布サービスの一体運営 |
SKY ESTATEのドローンM&A:操縦者の育成と実務のネットワークを引き継ぐ
公表事実:楽天が全株式を取得する契約を締結
楽天グループは2022年4月20日、SKY ESTATEの全株式を対象とする譲渡契約を同日締結し、完全子会社化すると発表しました。対象会社はスクール、人材マッチング、点検・調査・撮影等を展開していました。取得対価や決済実行日は同発表に記載されていません。楽天の取得契約発表
2022年11月24日の公式発表では、SKY ESTATEを楽天のグループ会社として記載し、12月5日から両社のスクールを統合する予定としています。契約締結と、その後の運営方針を確認できる事例ですが、当初契約日を決済日と断定することは避けます。スクール統合の発表
本稿の見解:卒業者数と仕事を任せられる人数を分ける
スクールを持つ会社では、累計の卒業者数は事業の広がりを示します。一方、買い手が点検や撮影の案件を増やすときに必要なのは、依頼した地域と日程で、求める成果を納められる操縦者です。教育を受けた人数と実際に仕事を担える人数を分けると、売却時の説明が具体的になります。
例えば、対応できる業務、使用できる機体、活動地域、直近の稼働、現場管理の経験を整理します。登録者がすべて自社専属とは限らないため、登録数をそのまま常時利用できる労働力として提示しないことが大切です。連絡先の一覧に加え、継続的に依頼できる関係を説明します。
人材の価値は操縦だけで決まりません。依頼内容を読み、現場の制約を報告し、撮影漏れを確認して納品するまでの役割が重要です。オーナーが毎回補っている工程を見える形にすると、買い手が追加で必要とする管理者や教育費用も検討しやすくなります。
本稿の見解:教育と受託業務の収益を混ぜない
受講料で収益を得る仕事と、調査結果を納めて収益を得る仕事では、契約と費用の構造が異なります。共同で使う講師、機体、練習施設がある会社でも、どちらの事業がどの費用を負担しているかを整理すると、統合後の事業計画を検討しやすくなります。
講師を実務へ回せば案件が増えると考える場合も、休講や日程変更による影響を見落とさないようにします。売却前には、教育の予約と受託案件の繁忙が重なる時期を確認し、自社の強みを伸ばすために必要な講師数や機体数を説明できるようにしておきます。
本稿の見解:買い手の仕事を受ける条件を揃える
大きな企業グループの顧客へ仕事を広げるには、従来の口頭のやり取りを共通の手順へ置き換える場面が増えます。見積り、日程確定、作業中止、追加撮影、納品判定を誰が決めるかを示すと、受注拡大に伴って生じる運営費も読み取りやすくなります。
この事例から自社に置き換えて考えたいのは、操縦者を集める力を、成果物を安定して納める力へつなげられるかです。全株式売却を選ぶ場合は、経営者が退いた後にも、その接続を担える担当者と手順が残るかを確認することが重要になります。
Terra InspectioneeringのドローンM&A:飛行技術と検査業務を一体で承継する
公表事実:出資関係のあったオランダ企業を完全子会社化
Terra Droneは2021年12月23日、グループ会社Terra Inspectioneeringの株式を100%保有する完全子会社化を発表しました。対象会社は超音波検査機能を備えたUTドローンの開発と、石油・ガス系の貯蔵タンク点検を手掛けるオランダ企業です。Terra Droneの公式発表
同発表によれば、2019年7月に旧社名RoNik Inspectioneeringへの出資を行い、その後社名が変更されています。2021年の発表は完全子会社化済みの説明ですが、今回追加取得した割合、具体的な実行日、取得対価は明らかにされていません。
本稿の見解:測定できることと検査に使えることを区別する
非破壊検査に関わる会社を説明する際は、機体が目的の位置まで飛べることに加え、得られた値を顧客が保全判断に利用できることが重要です。測定の条件、機器の確認方法、異常値を再確認する手順が揃うことで、飛行技術と検査サービスのつながりが見えてきます。
売却準備では、測定位置、装置の状態、作業条件、結果の確認者をたどれる記録を整理します。過去案件の秘密を不用意に出す必要はありません。匿名化した報告書の構成や確認の流れでも、担当者が交代した際に品質を維持できるかを説明する材料になります。
機体の性能だけを前面に出すと、検査技術者による判断や報告書作成の工数が見えなくなります。誰が測定を行い、誰が解釈し、どの段階で顧客へ確認するのかを分けることで、会社が担っている責任と、収益を生む仕事の範囲を具体化できます。
本稿の見解:省力化の効果と受託会社の利益を分ける
顧客の足場設置や設備停止を減らせる可能性は、点検サービスを選ぶ理由になります。しかし、顧客側の削減額がそのまま受託会社の利益になるわけではありません。準備、現地調整、測定、再作業、解析、報告までを含めた一案件の採算を把握する必要があります。
特に、特殊な設備を点検する案件では、実際に飛ぶ時間より事前の打合せや現場準備が長くなる場合があります。飛行時間だけで生産性を説明せず、案件を完了するまでの人数と日数を示すと、買い手は受注を増やしたときの必要体制を検討できます。
本稿の見解:ドローンM&Aで技術と検査体制を引き継ぐ範囲
高度な技術を持つ会社でも、特許、制御ソフト、設計図面、検査手順、顧客との契約が同じ主体に揃っているとは限りません。会社が保有するものと、外部から利用を認められているものを分けると、買い手が事業を広げる際の前提を説明できます。
海外で得た実績についても、国内のあらゆる現場へ直ちに転用できると約束する必要はありません。設備の条件や顧客が求める確認方法の違いを整理し、既存技術を利用できる範囲と追加開発が必要な範囲を示す方が、ドローンM&A後の計画を具体化しやすくなります。
出資・資本業務提携の五事例から、売却以外の選択肢を比較する
以下の五例は、完全子会社化を発表した取引ではありません。出資を受けて成長に必要な資金や顧客との接点を得る形と、オーナーが株式を売却して経営を引き継ぐ形を比較するために取り上げます。出資先企業の成長資金と、株式を売る個人の受取代金は区別して考えます。
ACSLと日本郵政グループ:物流の利用者と開発を進める資本参加
公表事実:第三者割当増資で約30億円を調達
2021年6月15日、日本郵便、日本郵政キャピタル、自律制御システム研究所は郵便・物流領域の業務提携を発表しました。日本郵政キャピタルの当初公表の出資比率は10.36%です。対象会社は同月にACSLへ商号を変更しています。資本・業務提携の発表、会社沿革
ACSLは2021年7月5日に払込完了を公表し、新株125万9,400株、調達資金総額2,999,890,800円と説明しました。この約30億円は第三者割当増資による会社の調達額で、既存オーナーへの売却代金や会社全体の買収価格ではありません。払込完了の公式開示
本稿の見解:利用者が求める条件を開発計画に置く
物流向けの機体開発では、飛行距離や搭載重量が優れているだけでは業務に採用されるとは限りません。荷物の受渡し、充電、点検、運航を止めた場合の代替手段まで含めて、利用者の日々の仕事に適合する必要があります。こうした条件を把握していることも会社の説明材料です。
事業を売却する準備としては、仕様書と実際の運用から寄せられた要望の対応関係をまとめます。単なる希望なのか、納品条件なのか、有償の追加開発なのかを区別できれば、買い手は今後の開発費と契約上の仕事を読み取りやすくなります。
開発途中の計画を収益予測に入れるときは、試験の成功と顧客による継続購入を別の段階として説明します。一定の性能を満たした後も、業務手順の変更や社内の投資判断が残る場合があります。顧客側の導入準備まで見通した計画が評価の議論を支えます。
本稿の見解:増資とドローンM&Aで資金の受取人を区別する
増資を受けると会社には研究開発や人員確保に使う資金が入りますが、それだけで旧経営者が引退できるとは限りません。創業者が経営を続ける前提なのか、別の責任者を採用するのかによって、資金の使い方と株主の目的が変わってきます。
ドローンM&Aの相談でも、会社に必要な開発資金と、オーナー自身が得たい売却代金を一つの金額に混ぜないことが大切です。増資、既存株式の売却、その組合せを比べ、誰に資金が入り、売却後に誰が事業を担うのかを同時に整理します。
本稿の見解:少数出資は支配権の移転と同じではない
この例の10.36%という当初出資比率を、会社の経営権を全面的に引き継いだ割合として読むことはできません。少数出資を検討するオーナーは、議決権の割合に加え、取締役の選任や重要事項の協議、追加資金調達の条件を確かめる必要があります。
また、約30億円と出資比率を使って単純に割り戻した値を、非上場のドローン会社の売却相場として使うことも適切ではありません。新株発行という取引形態、当時の上場株式の条件、事業計画が異なるためです。本稿では成約倍率への換算は行いません。
ジャパン・インフラ・ウェイマーク:点検を定常業務へ組み込む資本提携
公表事実:インフラに関わる四社が資本参加
ジャパン・インフラ・ウェイマークは2021年5月19日、エイト日本技術開発、JR西日本イノベーションズ、九州電力、八千代エンジニヤリングの資本参加を発表しました。道路橋、鉄道構造物、電力設備等の点検を定常業務へ組み込むことを目指す提携です。当事者の共同発表資料
九州電力も同日、機体・サービスの共同開発に向けた資本業務提携を発表しました。これらの公表資料には各社の出資比率と金額の記載がなく、会社全体の買収や支配権の移転を示すものではありません。将来の自動解析等も、当時の目標として扱います。九州電力の発表
本稿の見解:ドローンM&Aでは実証から日常受注への道筋を見る
点検サービスの売却では、実証の実施先が多いことと、繰り返し受注できることを分けて示します。顧客が実際の点検工程に採用するには、データの品質、報告形式、現場立会い、異常が見つかったときの連絡方法などが決まっている必要があります。
売却前には、案件を試験導入、単発の有償点検、更新のある継続契約に分けます。さらに、次回実施時期が決まっているのか、顧客が社内検討中なのかを区別すると、買い手が将来売上を過度に期待することを防ぎながら、継続性のある部分を伝えられます。
オーナーが顧客ごとの調整を抱えている会社なら、どの条件が共通で、どの条件が設備固有なのかを整理します。同じドローンを使っていても、点検対象が変われば納品の判定が変わり得ます。実務の違いを説明することが、導入先拡大に必要な費用の理解につながります。
本稿の見解:データを再利用できる範囲が価値を左右する
AI解析を事業の強みとして示す場合、収集した画像がすべて自社の学習用に使えるとは限りません。顧客の設備情報や契約上の取扱条件を確認し、保管、解析、第三者への提供、学習利用を分けて整理すると、引継ぎ後に利用できるデータの範囲が明確になります。
価値を説明するために件数だけを積み上げるより、異常の種類、撮影条件、確認者、正解と判断した根拠が揃っているかを示す方が有効です。データ量とデータの利用可能性を切り分ければ、既存資料でできる開発と、追加取得が必要な開発を話し合えます。
本稿の見解:複数出資者との協力を将来の売却へつなぐ
複数の事業会社から出資を受けると、異なる現場を知る機会が広がる可能性があります。一方で、共同開発の成果や営業範囲について複数の約束が重なることもあるため、各社との契約を並べ、同時に守れる内容になっているかを確認したいところです。
将来オーナーが株式を売却する場合にも、出資者がいることと買い取る義務があることは別です。取得比率が非公表の本例から経営権の変化を推測せず、自社では他の株主の同意や優先的な取得に関する契約があるかを、売却準備の早い段階で整理します。
ブルーイノベーションとインテック:機体を顧客のシステムへ接続する
公表事実:共同開発と相互販売に向けた業務・資本提携
インテックとブルーイノベーションは2022年5月26日、業務・資本提携契約の締結を発表しました。インテックのIT基盤等と、複数のドローンやロボットを管理するBlue Earth Platformを組み合わせ、共同開発や共同マーケティング等に取り組む内容です。両社の業務・資本提携発表
同発表には出資金額、取得割合、払込日が記載されていません。そのため、本稿では提携契約の締結を確認した事例として扱い、会社の買収や完全子会社化と表現しません。共同開発や販売の計画も、既に得られた売上として読み替えることはできません。
本稿の見解:接続した後の運用まで説明する
機体やロボットの統合管理に強みがある会社では、デモ環境で操作できることと、顧客の現場で使い続けられることを分けて説明します。通信断、機体側の更新、利用者の権限変更、故障時の通知など、運用中に生じる出来事への対応が継続利用を支えます。
売却準備で役立つのは、対応機種の一覧に加え、接続仕様と検証した条件の記録です。どの機能を自社が作り、どこを機体メーカーや通信事業者へ依存しているかを示すことで、買い手は自社の顧客へ提供するときの追加開発を見積もりやすくなります。
複数の機器を扱うシステムでは、利用者から見た窓口を一つにしても、障害の原因は複数に分かれます。切分け、一次対応、交換、復旧確認の担当を明らかにすると、販売拡大によって保守部門へどの程度の負担が増えるかを説明できます。
本稿の見解:継続収入と個別開発の費用を対応させる
月額利用料がある会社でも、導入先ごとに大きな個別開発が必要なら、契約数の増加と同じ速度では利益が伸びないことがあります。共通機能の開発と顧客専用の作業を分け、導入時と運用中にかかる工数を揃えて示すことが重要です。
同じ機能を複数顧客へ展開できる見込みを説明するときは、再利用できる権利と仕様があるかを確認します。個別契約で専用化された機能を一般販売できるものとして計画に入れないことで、将来の売上予測と契約上の条件の食違いを防げます。
本稿の見解:ドローンM&Aの販路評価は契約上の約束を確かめる
大手IT企業との提携は顧客への接点を広げる可能性がありますが、紹介だけで受注が決まるわけではありません。顧客の課題整理、見積り、実装、保守までを双方がどう分担するかが定まると、自社の営業や技術者が負担する仕事も見えてきます。
自社で出資提携を選ぶ場合、経営者がどれだけ株式を保有し続け、どの判断に相手の協議が必要になるかを確認します。本例のように比率が分からない公表資料から少数出資や支配権取得を断定せず、会社売却との違いを契約内容で比較する姿勢が大切です。
Wingcopterと伊藤忠商事:機体の出資と販売網の整備を組み合わせる
公表事実:欧州子会社を通じた出資と販売代理店契約
伊藤忠商事は2022年3月29日、ITOCHU Europeを通じてドイツのWingcopterへ出資し、資本業務提携と販売代理店契約を締結したと発表しました。対象は配送向けドローンの開発・製造企業で、機体の拡販や配送網の構築を目指す内容です。伊藤忠商事の公式発表
出資額、持分割合、個別の払込日は同発表に記載されていません。出資したことは確認できますが、全株式取得や支配権の移転を発表した事例ではありません。また、2022年時点の機体開発や制度への期待を、現在の運航実績や認証状況として扱うことは避けます。
本稿の見解:販売後の支援が買い手候補を広げる
機体を開発する会社の買い手候補は、同じ機体メーカーに限られません。製品を利用者へ届け、導入後の仕事を支えられる企業にも接点が生まれます。その際、カタログ上の性能に加え、保守部品、整備方法、教育、故障時の連絡経路が事業の説明材料になります。
オーナーは、既に納入した機体と、試作段階の機体を分けて一覧にできます。どの型式をいつまで支援する必要があるか、部品の在庫は足りるか、修理に必要な情報が残っているかを示すことで、買い手が承継する将来の負担を把握できます。
販売台数を伸ばす計画には、初期不良への対応や遠隔地での支援が増える可能性も含めて考えます。製造した時点で仕事が終わる売り方なのか、運用を支援し続ける売り方なのかを明確にすると、売上と必要運転資金の関係も説明しやすくなります。
本稿の見解:販売契約が将来の売却を制約しないか確認する
海外技術を販売する会社や販売代理店を持つ会社では、対象地域、商品範囲、契約期間、独占の有無が事業価値の前提になります。会社が新しい株主を迎えた際に、従来と同じ条件で販売を続けられるかを、契約の文面と実際の関係の両面で整理します。
ここで本件の契約が独占販売であったと推測する必要はありません。自社の契約について、継続条件や販売目標、終了時の在庫・保守対応を点検するという示唆です。販路の強さを示す資料には、売れる範囲だけでなく、支える義務も含めます。
本稿の見解:海外の出資事例を国内売却の相場にしない
海外機体企業への出資には、その市場での事業展開や将来技術への期待が含まれ得ます。国内の点検受託会社と、開発段階のメーカーでは収益構造が異なるため、同じドローン分野という理由だけで評価を横並びにしないことが重要です。
本例を売却準備に使うなら、買い手が持つ顧客や支援拠点と、自社の製品がどう結び付くかを整理します。出資額も取得割合も公表されていない以上、価格や倍率の比較には使わず、協業で補える機能と自社に残る責任を考える材料にします。
ARPACとヤマハ発動機:農業用機体と散布サービスを一体で考える
公表事実:ブラジルの農業ドローン企業への出資
ヤマハ発動機は2022年3月18日、農業用ドローンの開発からサービス提供までを扱うブラジルのARPACへ出資したと発表しました。グループのCVC活動を通じた出資で、農薬散布事業の知見や現地ネットワークの獲得、将来の海外展開を目的として説明しています。ヤマハ発動機の出資発表
同発表では出資額、保有比率、個別の払込日は確認できません。ブラジル企業への出資事例であり、日本の農業ドローン会社の売却や、ARPACの完全子会社化を示す事例ではありません。今後の海外展開も当時の方針で、実現済みの成果としては扱いません。
本稿の見解:散布面積と一日の実働を結び付ける
農業向けドローン会社の価値を説明する場合、機体の保有数や累計散布面積だけでは、次の担当者がどの程度の仕事を引き継げるか分かりません。作業地のまとまり、移動、準備、機体点検、補給を含め、一日をどのように使っているかを整理します。
同じ散布面積でも、隣接した場所を続けて担当する場合と、離れた小さな場所へ移動する場合では必要な時間が変わります。売却準備では、顧客との約束と実際の作業記録を対応させ、繁忙期の受注量を増やせる余地と、既に埋まっている作業枠を説明します。
天候によって日程が変わる仕事では、予定どおり作業できなかった日の再調整も運営能力の一部です。誰が顧客へ連絡し、作業の順番を決め、応援要員を確保するかを示すと、経営者の個人的な調整力を組織へ引き継ぐための課題が見えてきます。
本稿の見解:次の作期へつながる関係を確認する
農家や地域の団体と長く取引している会社でも、前年の受注が翌年も自動的に続くとは限りません。次回の依頼が確定している案件、時期の相談だけを受けている案件、毎年改めて依頼される案件を分けると、将来売上の確度を説明できます。
機体販売、教習、整備、散布受託を併営する会社では、一人の顧客から得る収入の種類も異なります。機体を販売した後に自社の散布受託が減る場合もあるため、各事業の売上を単純に同時成長させず、顧客の利用方法を踏まえた計画を作ります。
本稿の見解:現地の知見を次の経営者へ渡せる形にする
本例で出資者が期待した知見やネットワークという言葉は、国内オーナーの売却準備にも考える手掛かりを与えます。担当地区の特徴、繁忙時の調整、整備先との連携など、社長だけが覚えている情報を業務別に記録することで、引き継ぐ対象が明確になります。
ただし、出資を受けたという事実から、創業者が退任した、保有株式をすべて売却した、と推測することはできません。自社では成長を続けるための資本参加と、経営者が交代するための会社売却を分け、望む働き方と資金の使途に合う形を選びます。
七事例を自社へ当てはめるときは、買い手へ渡せる仕事の範囲を一つずつ確認してください。教育、点検、機体開発、データ管理、販売、散布運営のどこで利益が生まれ、その判断を誰が担うのかが明確になるほど、ドローンM&Aの条件を具体的に比較できます。
ドローンM&Aの企業価値は、引き継げる利益から組み立てる
機体の性能、操縦できる人数、累計飛行時間は、ドローン会社の能力を伝える大切な情報です。ただし、売却価格を考えるには、その能力が誰のどの支出を減らし、どの契約の利益になるかを示す必要があります。高価な機体を持つことと、その機体から継続して現金が生まれることを分けて説明します。
ドローンM&Aの採算を、飛行から納品までの一件単位で示す
ドローンM&Aの価格評価では、まず案件別の売上と原価を対応させます。測量なら撮影準備から成果品の検収まで、設備点検なら飛行から異常箇所の判定と報告までを一つの単位にします。飛行だけを切り出すと、解析担当者の作業や報告書の修正が別部門の費用となり、現場の採算が実態より良く見えます。
売上を測量、反復点検、機体販売、運航支援、解析サービスなどに分け、外注費、旅費、解析工数、クラウド利用料を対応させます。機体販売の大口受注が増えた年と、契約型サービスが積み上がった年では、同じ売上成長率でも翌年に残る利益の性質が違います。
複数のサービスを一括料金で提供しているなら、顧客への請求内訳だけでなく、社内の原価配賦も説明できる状態が望まれます。測量部門が解析ソフトを無償利用し、開発・保守費をソフト部門だけへ集めると、測量部門の採算が実態より良く見えます。全社評価では内部売上と対応する内部費用を消去します。
本稿の見解では、売却準備で最初に整えるべき指標は「飛行一時間の売上」より「納品一件の限界利益」です。さらに固定費を回収できる案件数を確かめると、買い手が販売網を広げた際に利益がどこまで増えるかを、過大な成長予測を置かずに議論できます。
単発測量と反復点検、SaaSの継続性を区別する
同じ顧客から毎年注文があることと、翌年の契約が確定していることは異なります。単発測量では発注予定、過去の採用率、相見積りの状況を確認します。反復点検でも年度更新や拠点ごとの再入札があれば、過去の売上をそのまま将来の確定売上として扱えません。
点検契約は対象設備数、点検周期、最低発注数量、更新期限、契約解除条件をまとめます。対象設備が増えれば売上も増える設計なのか、定額の範囲内で作業だけ増える設計なのかが重要です。強風による延期や再撮影の追加料金を請求できるかも、契約の継続率と同じくらい利益に影響します。
SaaS型の解析サービスでは、月額課金の総額だけでなく、解約、減額、無償利用、代理店への支払を区別します。年額を前受けしていても、その現金には残りのサービス提供が伴います。導入支援や個別開発の売上を含めた金額を、すべて反復課金として年換算しないことが大切です。
継続収入の価値を説明するなら、顧客群ごとの契約開始時期、更新額、解析処理量、サポート工数を並べます。解約が少なくても、保存データ量と外部API利用料が増えて粗利率が低下している場合があります。継続率と一社当たりの原価を組み合わせて、利益の持続性を示します。
稼働率と再飛行率を、評価できる利益へつなぐ
機体の稼働率を示す際は、分母を決めます。保有日数、飛行可能日数、予約可能時間では数値が違います。悪天候による中止、整備待ち、操縦者不足、顧客都合による延期を分ければ、営業を増やすべきか、予備機を持つべきか、配置を見直すべきかが判断しやすくなります。
再飛行は必ずしも品質不良だけで起こるものではありません。天候、顧客の仕様変更、位置情報の不具合、必要な画像の不足など、原因ごとに再訪問費の負担者を確認します。請求できない再飛行が平常的に発生しているなら、その費用は通常利益の中に残して評価します。
外注パイロットを使う会社では、売上増加時に同じ単価で必要人数を確保できるかが論点です。社長の個人的な関係で優先対応してもらっている場合、買い手への引継ぎ後も条件が続くとは限りません。地域別の協力者数だけでなく、受諾率、移動費、直前変更時の条件を確認します。
本稿の見解では、稼働率の改善を価格に織り込む前に、受注、機体、操縦者、解析担当のうち、最も不足する工程を特定するべきです。機体に余裕があっても報告書作成が滞れば売上は増えません。改善後の利益には、ボトルネックを解消する追加費用も含めます。
ドローンM&Aでは実証収入と商用収入を切り分ける
実証事業に採択された実績は、技術力や運用経験を説明する材料になります。しかし、実証終了後も同じ顧客が同じ金額を払うとは限りません。委託業務の売上、補助金としての収入、機体取得に対する支援を整理し、契約や会計処理を確認してから継続利益を算出します。
一過性の実証収入を除く際は、それに対応してなくなる費用も除きます。収入だけを全額減額すると通常利益を過小評価し、費用だけを足し戻すと過大評価になります。共通の開発者や管理者の給与は、実証がなくても必要なら継続費用として残します。
以下の統一例では、営業利益に含まれる実証案件の収入が1,800万円、その終了で発生しなくなる直接費が1,100万円と仮定します。通常利益から除くのは差額の700万円です。この整理は評価のための仮定であり、補助金を売上計上することを一律に認める説明ではありません。
支援を受けて購入した機体を売る場合は、売却可能性も確認します。経済産業省は補助事業で取得した財産の処分に関する取扱いと制限期間を公表しています。適用する交付要綱や承認条件を確認し、返還等が必要な場合だけ価格計算に反映します。経済産業省の取得財産に関する通達等が確認の入口です。
修正EBITDAの計算を、証拠のある調整に限定する
EBITDAは、ここでは営業利益に減価償却費と償却費を加えた指標として扱います。借入方法や償却の影響をいったん分け、事業の収益力を検討するためです。ただし、自由に使える現金ではなく、会社間で定義が違うこともあります。比較するときは計算範囲を必ずそろえます。
説明用の会社は、反復点検、単発測量、解析サービスを提供し、株式をすべて売却するものとします。以下の数値は実在会社や実取引を示していません。修正額には根拠があると仮定し、役員報酬の全額足戻しや、実現していない値上げによる増益は含めません。
| 項目 | 増減 | 考え方 |
|---|---|---|
| 報告営業利益 | 4,200 | 計算の出発点 |
| 減価償却費・償却費 | +1,100 | 営業費用に含まれる額を足し戻す |
| 終了済みの移転費用 | +500 | 反復せず、将来の追加支出もないと仮定 |
| 一過性の実証案件の純貢献 | −700 | 収入1,800−消滅する直接費1,100 |
| 後任技術責任者の追加費用 | −300 | 現在の費用に含まれない年間負担 |
| 修正EBITDA | 4,800 | 4,200+1,100+500−700−300 |
500万円の移転費用には請求書と完了記録、700万円の実証利益には契約別の原価明細、300万円の追加費用には採用条件を対応させます。調整表は金額だけでなく、発生年度、翌年度の見込み、誰が承認したかまで残すと、買い手が同じ計算を再現できます。
ドローンM&Aで確認する開発費とソフト資産の会計処理
同じ開発活動でも、当期費用にした部分とソフトウェアとして資産計上した部分では、営業利益やEBITDAの見え方が違います。開発者の人件費を多く資産化した会社は、現金支出が減っていなくても当期利益が大きくなり得ます。評価では開発工程と会計方針を合わせて読みます。
日本基準の実務指針では、研究開発費は発生時に費用処理し、市場販売目的や自社利用のソフトウェアは段階と要件に応じて扱います。自社利用では将来の収益獲得または費用削減の確実性を検討します。個別の分類はASBJ「研究開発費及びソフトウェアの会計処理に関する実務指針」を踏まえて確認します。
評価資料では、保守、不具合修正、既存機能の維持、将来の新機能開発を区分します。毎年必要な開発を成長投資としてすべて除けば、現在のサービスを保つ費用が消えてしまいます。一方で、新規事業だけに必要な開発費を、既存事業の永久的な費用として残すのも合理的ではありません。
統一例では、必要な資産計上ソフトの年間維持投資を800万円と仮定し、後述のキャッシュフローから控除します。修正EBITDAから同じ800万円を重ねて引きません。当期費用化された保守費はすでに営業利益に含むため、投資額との境界を明示して二重計上を防ぎます。
社長と特定操縦者への依存を、費用と継続性に分ける
社長が営業、飛行計画、顧客への技術説明を兼務しているなら、退任後に必要な業務を分解します。社長の報酬がなくなる一方で、営業担当や技術責任者の採用が必要になる場合があります。報酬だけを減らした利益では、売却後の運営を支える人員が不足します。
統一例の年間300万円は、社長が退いた後の体制を整えるため、現在の人件費に追加して必要となる額です。引継ぎ期間の顧問報酬とは分けています。常勤責任者への継続支払と、限定期間の引継ぎ支援費を一つの調整額にまとめないようにします。
特定の操縦者が重要顧客を担当していても、直ちに機械的な減額率を当てる必要はありません。複数担当制、飛行記録、現場条件の共有、代替要員の実地経験があれば依存を減らせます。買い手には、人数だけでなく、欠員時にも案件が完了した記録を示します。
既知の採用費や人件費増は利益・支出に反映し、採用が実現するかという不確実性は評価前提や価格条件に反映します。同じ人材不足について、利益を減らし、別途全額控除し、さらに理由なく倍率も下げると重複調整になります。何をどこで見たかを明確にします。
評価倍率、事業価値、全株式の売却価格をつなげる
ドローンM&Aの相場を一律の倍率で決めない
ドローンに関係する企業でも、機体製造、輸入販売、受託飛行、測量、解析ソフトでは収益構造が違います。大量の在庫を持つ会社と、自社ソフトを契約販売する会社を、同じ名称の業界という理由で同じ倍率にそろえると、投資負担や成長余地の違いを見落とします。
比較する取引では、価格が全株式の対価か一部持分の対価か、借入金の引継ぎを含むか、追加支払があるかを確かめます。対象年度のEBITDAが未開示なら、報道された売上高から利益を推定して「実際の成約倍率」と表示することはできません。
上場会社と比べる場合も、事業構成、規模、成長率、顧客集中、取引時点を合わせます。上場株式の一株価格から得られる評価と、経営権を含む全株式取得の交渉は条件が異なります。情報が十分でなければ、倍率による計算は価格の決定根拠の一部にとどめます。
公的な整理でも、評価手法ごとに直接求める価値が異なり、複数手法の比較が重視されています。本稿では倍率の説明に加え、投資後の現金と資産価値を確認します。考え方は中小企業庁「中小M&A市場の改革に向けた方向性について」37ページで確認できます。
3倍・4倍・5倍は、価格変動を確認する仮定として使う
以下は修正EBITDA4,800万円に、説明用に設定した3倍、4倍、5倍を掛けた感応度表です。ドローン業界の市場相場や成約可能性を示していません。ほかの条件を固定したとき、倍率の判断が価格にどれだけ影響するかを把握するために使います。
| 仮定倍率 | 修正EBITDA | 事業価値EV | 後述の共通調整 | 全株式価値 |
|---|---|---|---|---|
| 3倍 | 4,800 | 14,400 | −4,250 | 10,150 |
| 4倍 | 4,800 | 19,200 | −4,250 | 14,950 |
| 5倍 | 4,800 | 24,000 | −4,250 | 19,750 |
この例では倍率が1倍変わると、事業価値と全株式価値はそれぞれ4,800万円変わります。ただし、交渉で倍率だけを上げることを目的にすると、利益の持続性や更新投資の説明が弱くなります。どの前提を買い手が違って見ているのかを先に確認します。
ドローンM&Aの全株式価値へ、現金・負債・運転資本を橋渡しする
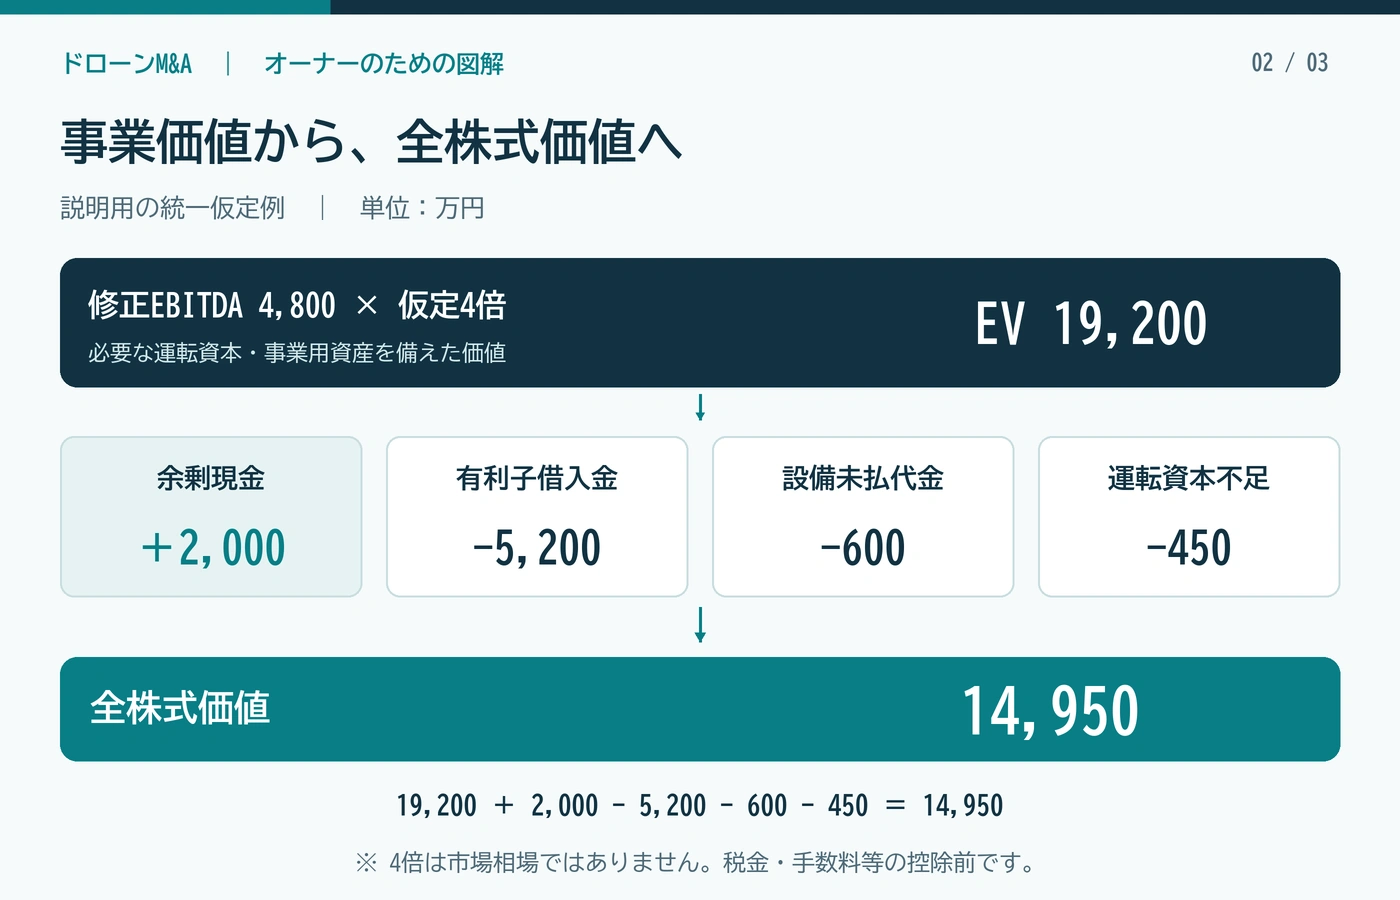
ここではEVを、必要な運転資本と通常の事業用資産を備えた事業の価値と定義します。会社の株式を売却するときは、そのEVに余剰現金を加え、借入金等や運転資本の不足を調整して全株式価値を計算します。「企業価値」という言葉だけでは、何を含む金額か判断できません。
統一例では、現金3,500万円のうち、運営に残す必要現金を1,500万円、余剰現金を2,000万円と仮定します。必要現金はEV側に含むという評価条件なので、現金全額を加算しません。必要額は売上の一定率だけで決めず、給与、外注費、税金等の支払予定で確認します。
| 項目 | 金額 | 計算上の位置付け |
|---|---|---|
| 事業価値EV | 19,200 | 修正EBITDA4,800×仮定4倍 |
| 余剰現金 | +2,000 | 現金3,500−必要現金1,500 |
| 有利子借入金 | −5,200 | 合意した決済基準日の残高 |
| 取得済み設備の未払代金 | −600 | 通常の営業運転資本から除く債務的項目 |
| 正常運転資本に対する不足 | −450 | 目標4,800と実績4,350との差 |
| 全株式価値 | 14,950 | 19,200+2,000−5,200−600−450 |
600万円は既に取得した設備の未払代金であり、将来年度の更新投資とは別の支払です。この例では有利子借入金5,200万円にも営業買掛金にも含めません。評価対象の事業用機体を別途EVに加算することもせず、資産と債務の対応を崩さないようにします。
ドローンM&Aの運転資本は、検収と前受契約で変わる
飛行が終わっても成果品の検収まで請求できない案件では、売上と資金回収の間に時間差があります。解析や修正が滞ると、その間の人件費と外注費を会社が負担します。決算日の売掛金だけを見るのではなく、未請求案件と検収待ち案件の年齢表を確認します。
この例の営業運転資本は、売掛金、仕掛品、営業用予備部品から、営業買掛金と前受収益を引くと定義します。現金、借入金、設備未払金は除外します。税金等は別途精算済みと仮定した簡略例であり、実取引では対象勘定と評価基準を契約で合意します。
| 勘定 | 正常水準 | 決済時 |
|---|---|---|
| 営業売掛金 | 7,200 | 6,850 |
| 仕掛品 | 300 | 250 |
| 営業用予備部品 | 200 | 200 |
| 営業買掛金 | −1,800 | −1,850 |
| 前受収益 | −1,100 | −1,100 |
| 営業運転資本 | 4,800 | 4,350 |
不足450万円を株式価値から控除するのは、この目標水準で事業を引き渡すという合意を置いたためです。資金回収が良くなれば必ず売却価格が下がるという意味ではありません。回収により現金が増えれば現金側の調整も変わるため、両者を同じ基準日時点で確認します。
前受収益はSaaS等の未提供サービスを伴います。この例では正常運転資本の中で処理しているので、同じ1,100万円を債務として再度控除しません。返金見込みや例外的な赤字契約がある場合は通常部分と分け、どこで負担を反映するかを決めます。
現金、借入、保証を、オーナー個人の財布と分ける
オーナーが会社へ貸している資金は、株式とは別の債権です。借入金として株式価値から控除したうえで決済時に返済されるなら、株式対価と貸付金回収を区分して示します。返済、債権譲渡、放棄では結果が違うため、株式価格だけで総受取額を比較しないようにします。
株式の売却と、経営者保証から離れることも別の確認事項です。中小M&Aガイドラインでは保証の扱いが重要な論点として整理されています。返済予定や買い手の説明だけで解除済みとせず、関係金融機関との対応を条件に落とし込みます。中小企業庁「中小M&Aガイドライン」を確認してください。
リースも名称だけで判断しません。費用として残る賃借料、負債として調整する契約、終了時の買取条件を整理し、EBITDAの計算と対応させます。借入返済額やリース負担を利益側と株式価値側の両方で重く控除しないよう、同じ契約番号で照合します。
機体・IPの売却価格と、会社の株式価格を混同しない
機体やソフトウェアだけの売却は、通常の全株式取得とは対象が違います。機体の中古価格には、人材、顧客契約、解析手順、運用実績が自動的に付いてくるわけではありません。会社が資産を売れば代金の受取主体も会社となり、株主個人が同額を直ちに受け取る計算にはなりません。
機体の価値は取得原価より、状態、修理履歴、センサーとの組合せ、部品供給、引渡し後の用途で確認します。所有者が変わる譲渡では登録事項の手続も確認が必要です。国土交通省の機体登録FAQは所有者移転の対応を案内しており、株主変更と機体所有者変更は分けて扱います。
IPの評価は、特許件数やソースコードの行数から始めるより、対象事業で何を独占利用できるかを確認します。共同開発、外注制作、第三者ライブラリには権利や利用条件の確認が必要です。特許権の移転には登録手続があり、共有持分の移転には他の共有者の同意が必要となる場合があります。特許庁の移転手続案内と共有持分の移転案内が一次資料です。
過去の点検画像を大量に保存していても、買い手が自由にAI学習へ使えるとは限りません。撮影・解析・第三者提供・二次利用を契約ごとに確認します。経済産業省のAI利用・開発の契約チェックリストもデータの利用範囲を検討対象にしており、蓄積量だけで資産価値を加算しない姿勢が必要です。
赤字のドローン会社は、黒字化までの資金も評価する
赤字会社に黒字企業のEBITDA倍率をそのまま当てることはできません。技術や顧客基盤に価値があっても、実用化、量産化、販売拡大までに追加資金が必要なら、買い手は取得価格とその後の投資を合わせて判断します。研究開発の進捗と資金消費を別々に説明します。
黒字化計画では、受注の確度、契約単価、量産時の原価、返品・修理負担、必要な人員を確かめます。実証の成功だけで販売数量を置くのではなく、有償契約への転換条件を示します。販売開始が遅れた場合に、人件費や開発費を何か月負担できるかも重要です。
時価純資産は、機体、部品、ソフト等の回収可能性と負債を点検するための別の視点になります。ただし、帳簿にある開発費が同額で売れるとは限らず、将来の損失や処分費があれば純資産額が価格の下限になるとも限りません。
ドローンM&Aの対価を、追加負担と受取条件まで含めて判断する
ドローンM&A後も必要な機体・バッテリー更新費を見込む
EBITDAで償却費を足し戻しても、機体やセンサーを買い替える現金が不要になるわけではありません。帳簿上の償却期間、実際の使用可能期間、顧客が求める性能は別のものです。稼働時間だけでなく、故障率、修理期間、メーカーの支援、代替機の確保を合わせて確認します。
バッテリーも使用回数だけで一律に更新時期を決めず、機種、使用環境、管理履歴、運用基準に沿って予算化します。通常消耗品として費用処理する部分は営業利益に残します。資産計上する部分がある場合だけ、投資支出として整理し、すべての交換費をCAPEXと呼ばないようにします。
統一例では、通常利益に含まれる消耗品費とは別に、機体・センサー等850万円と、資産計上すると仮定したバッテリー関連150万円を合わせ、年間更新投資1,000万円とします。これは実際の耐用年数や費用区分の指定ではなく、会計方針を確認済みとした説明用の条件です。
売却直前に更新を先送りして利益を良く見せると、買い手が初年度に負担する投資が膨らみます。通常の毎年更新分と、すでに遅れている更新分を分けて提示します。遅延分を別途価格控除するなら、将来キャッシュフローにも同額を残していないかを点検します。
ドローンM&AのDCFは、売上成長より投資後の現金を確かめる
| 項目 | 金額 | 前提 |
|---|---|---|
| 修正EBITDA | 4,800 | 通常運営の継続利益 |
| 事業利益に対応する現金税負担 | −1,000 | 別途見積もった仮定額 |
| 機体等の維持更新投資 | −1,000 | 費用処理済みの消耗品を除く |
| 資産計上ソフトの維持投資 | −800 | 当期費用化した保守を除く |
| 翌年の営業運転資本の増加 | −400 | 成長に伴う将来の追加負担 |
| 借入の元利支払前の事業キャッシュフロー | 1,600 | 4,800−1,000−1,000−800−400 |
将来の400万円は翌年の増加分であり、決済時の不足450万円とは時点も理由も違います。また、設備未払600万円は取得済み設備の精算として株式価値で調整したため、この翌年の更新費に含めません。このように、各支出の対象と時点を明確にすると計算を追いやすくなります。
この1,600万円を一度求めただけではDCF評価は完成しません。複数年の予測を置き、事業のリスクに対応する割引率で割り引き、予測期間後の継続価値も同じ前提で計算します。成長率や割引率を少し変えて結果が大きく動くなら、単一の評価額だけを交渉の根拠にしないことが大切です。
事業キャッシュフローからEVを求める場合、借入金の元利返済は上の計算に含めず、株式価値への変換で負債を扱います。成長が止まっても売上が残る前提なのに、機体やソフトの維持投資を永久にゼロと置くと価値を過大評価します。契約更新と投資更新の両方を予測に残します。
確定対価とアーンアウトは、受け取れる条件まで比較する
将来の商用化や契約更新に期待する買い手でも、その成果が確定する前に全額を払うとは限りません。そこで追加対価を業績等の条件に結び付けるアーンアウトが検討されます。株式を売却する株主にとっては価格の上積み機会になりますが、最大額が確実に受け取れる金額ではないことが重要です。
| 提案 | 決済時の確定対価 | 後日の対価 | 読み方 |
|---|---|---|---|
| A案 | 14,950 | なし | 全額を決済時に支払う仮定 |
| B案 | 13,000 | 条件達成により最大3,000 | 最大合計16,000、未達なら追加なし |
B案は最大額ではA案を1,050万円上回りますが、決済時の受取額は1,950万円少なくなります。この差を埋める追加対価の条件が重要です。成果指標を売上とするか、粗利とするか、入金済みの継続契約額とするかで、達成の難しさと管理の方法が変わります。
買収後の値引き、営業費の配賦、解析基盤の統合、人員配置によって指標が動く場合、誰がその決定権を持つかを確認します。集計資料の閲覧、会計方針の継続、異議がある場合の検証方法も必要です。オーナーの努力だけでは制御できない条件を見落とさないようにします。
分割支払、留保、補償は、それぞれ違う負担として読む
金額が確定した分割支払は、条件次第で金額が変わるアーンアウトと違います。それでも支払時期が遅ければ、資金利用の遅れと買い手の信用に伴う負担があります。支払期日、利息、担保、期限の利益を失う条件などを、表示された総額と合わせて確認します。
表明保証違反等に備えた対価の留保がある場合は、留保額、期間、解除条件、相殺の対象を読みます。入金された対価でも、後から補償請求の対象となる可能性は別に残ります。確定額、支払済額、最終的に保持できる額を一つの数字として説明しないことが大切です。
ドローン事業では、過去の飛行事故、成果品の精度、外注先の権利処理、顧客データの取扱いなどが確認事項になります。懸念のある契約を一つずつ特定できれば、全社に広い減額をかける代わりに、対象案件に応じた解決条件を協議しやすくなります。
本稿の見解では、未確定の不安をすべて価格に押し込むより、資料で解消する事項、決済前に直す事項、条件付き対価で調整する事項を分ける方が建設的です。同じ潜在損失に対して、値引き、全額留保、広範な補償を重ねる場合は、その理由と上限を確認します。
税引後手取りは、株式価値とも会社の現金とも異なる
税額は売却代金そのものではなく、取得費や認められる売却費用等を踏まえて計算します。国内居住の個人が通常の一般株式を第三者へ売却する例では、原則的な税率に復興特別所得税を含めた20.315%を用います。特例等を除く説明であり、根拠は国税庁「株式等を譲渡したときの課税」です。
統一例のA案で、株式の取得費を2,400万円、今回支払う売却費用を550万円とし、その全額が税務上控除できると仮定します。譲渡益は14,950−2,400−550=12,000万円、概算税額は12,000×20.315%=2,437.8万円です。
今回の現金手取りは、14,950−550−2,437.8=11,962.2万円となります。過去に支払った取得費2,400万円は税額計算では控除しますが、今回の入金から再び現金支出として引きません。取得費の範囲は国税庁の取得費の説明で確認できます。
この計算を、法人株主の売却、自己株式の取得、資産・事業譲渡、条件付き追加対価へそのまま当てはめることはできません。分割入金の場合も、実際の契約案で納税資金を確認します。税率だけでなく、取引主体と代金の性質を先に確定します。
同じ強みと同じ負担を二度評価しない
買い手の営業網によって案件が増える場合、増収効果を利益計画へ含めたうえで、同じ理由による大きな上乗せを無条件に加えると、相乗効果を二重に評価するおそれがあります。誰が投資し、何を実行して初めて得られる利益かを明確にし、対象会社だけの価値と区別します。
反復契約や独自解析技術も同様です。それらが生む利益をEVに含めているなら、契約総額や開発費の累計をさらに丸ごと加えることはできません。使っていない別売可能な資産を追加する場合は、その資産からの収益が事業計画に入っていないことを確認します。
負担側では、設備未払金を借入金と営業買掛金の両方に入れない、前受収益を運転資本と債務で重ねない、通常の再飛行費を利益と別途価格控除で二重に扱わない、という照合が必要です。契約書の価格調整の定義と、評価表の勘定対応表をそろえます。
ドローンM&Aの価格交渉で示したい、オーナー独自の価値
本稿の見解では、ドローン会社の独自性は機体の台数より、顧客の仕事が完了するまでの仕組みに表れます。飛行の安全性、解析の再現性、成果品の使いやすさ、再訪問の少なさが結び付けば、顧客は導入後の管理負担を減らせます。その対価が契約に残っているかを示します。
ドローンM&Aの評価面談では、代表的な継続案件を一つ選び、受注から入金までの記録を通して説明すると有効です。値上げを受け入れてもらえた理由、担当交代後も契約が続いた理由、トラブル時の追加負担が限定された理由を示せれば、利益が偶然の結果ではないと伝えやすくなります。
一方で、新しい機種への対応やAI解析機能が必要なら、その費用と時期を先に明らかにします。弱点を隠して高い数字だけを示すと、調査後に価格と条件が大きく変わりやすくなります。現状の収益力と、投資によって得られる将来の可能性を分けて提案する姿勢が重要です。
ドローンM&Aの情報開示と候補先選び
匿名資料でも、現場や顧客を推測される組合せを点検する
社名を伏せた初期資料でも、所在地、特殊な機体、自治体案件の名称、撮影時期を組み合わせると、会社を推測できることがあります。地域に同業者が少ない事業や、公開実証に参加した企業では特に注意します。数字を伏せるだけでなく、情報の組合せで特定できないかを読み直す必要があります。
最初の段階では、用途別の売上構成、受注の継続性、チームの役割など、相手が関心を判断するための情報を示します。現場の座標、施設の配置、顧客担当者の個人連絡先、機体の詳細設定まで一括開示する必要があるかは、検討段階ごとに判断します。
説明のために成果物を見せる場合は、提供できる権利があるかを先に確かめます。自社で撮影した画像でも、顧客との契約に利用目的や外部提供の制限が設けられている可能性があります。匿名化、抜粋、模擬データの使用などを検討し、実データを渡せることを当然の前提にしないでください。
ドローンM&Aの機密情報を、秘密保持契約と開示段階で管理する
秘密保持契約を結んだ後は、目的、開示先、利用できる担当者、返却や削除の方法に沿って資料を共有します。公正取引委員会のスタートアップ関連指針でも、技術やノウハウを保護するための早期の秘密保持契約が取り上げられています。契約書の締結と、資料を扱う運用を一緒に整えましょう。公正取引委員会「スタートアップとの事業連携及びスタートアップへの出資に関する指針」
同業の候補先には、将来の営業価格や顧客別の細かな条件など、競争上重要な情報を含めるかを慎重に検討します。必要に応じて外部専門家や限定した担当者だけが確認する方法を取り、経営上の判断に必要な要約を返す運用を考えます。情報交換に問題がないかは個別の状況に応じて確認します。
資料室には、ファイルの版、基準日、閲覧できる担当者、質問への回答を残します。口頭説明だけで利益の修正額や契約の例外を伝えると、後で別の担当者が違う前提で計算する可能性があります。重要な回答は共通の記録へ戻し、説明の食い違いを減らします。
本稿の見解:情報管理では、何も見せないことよりも、判断に必要な情報を安全な順序で見せることが重要です。例えば最初は顧客区分別の売上、次に匿名化した契約条件、必要性が具体化してから当事者名という順にすると、交渉を止めずに開示範囲を絞れます。
買い手の業種と、ドローンM&A後の運営能力を分けて確かめる
インフラ企業、測量会社、設備保守会社、農業関連企業、ソフトウェア企業など、ドローン事業に関心を持つ相手は多様です。ただし業種が近いことだけで相性は決まりません。自社が不足する販路、資金、品質保証、採用、管理体制のどれを補える相手かを具体的に見ます。
候補先の提案は、既存業務を誰が引き受けるかまで確認します。営業部門は案件を紹介できても、安全管理や解析の責任者を配置できない場合があります。逆に、技術者は豊富でも、自社の顧客が求める納品形式や現場の調整を経験していない場合もあります。
ドローンM&Aの候補先には、売却後の最初の案件をどの体制で受けるか尋ねます。責任者、追加人員、必要な投資、承認経路、顧客への説明担当を聞くと、成長方針が実行計画まで具体化しているかが見えます。まだ決まっていない事項は、決定する時点と担当を定めて比較します。
資金力についても、企業名や知名度だけで判断しません。支払資金の調達方法、社内承認、金融機関との調整、実行前の条件を確認します。分割払いなどが含まれる場合は、提示額だけでなく回収条件や支払主体も検討します。
ドローンM&Aの交渉・調査・契約を進める手順
相談先との契約で、依頼する業務と費用を確認する
M&Aの支援契約では、相手探し、企業概要書の作成、交渉、専門家との連絡、契約後の引継ぎ支援など、依頼に含まれる業務を確認します。財務や法務の調査を誰が行うのか、どの段階で外部専門家の費用が発生するのかも、最初に整理しておくと判断しやすくなります。
中小企業庁のガイドラインでは、手数料、提供業務、利益相反、経営者保証など、契約前に確認したい論点が示されています。成功報酬の率だけを見るのではなく、計算の基礎、最低額、発生時点、中途終了後の扱いまで、契約書と説明を照合してください。中小企業庁「中小M&Aガイドライン」
ドローン事業では、飛行に関する行政手続、知的財産、測量成果、農業の顧客契約など、確認分野が複数に及ぶことがあります。支援担当者がすべてを一人で判断するという説明より、論点ごとに適切な専門家や所管窓口へつなぎ、判断記録を残せる体制を確かめることが有用です。
ドローンM&Aの企業概要書で、決算と実際の案件を結び付ける
決算書だけでは、ある利益がどの現場と契約から生まれたのかまでは伝わりません。企業概要書には、事業モデル、顧客の構成、運航と解析の役割分担、主要な契約、設備投資、オーナーの担当業務を整理します。事業の強みが決算のどこに表れているかを説明できる資料にします。
案件一覧は、契約、請求、入金、担当チーム、成果物を追える構成にします。一つの契約の中に機体販売、講習、運航、解析が混在しているなら、それぞれの費用と役務を確認します。会計上の売上区分と、現場で使っている案件名称が違う場合には、対応表が役立ちます。
調査用資料は、強みだけをまとめた営業資料とは役割が異なります。中止案件、再撮影、値引き、回収が遅れている請求も含めて状況を説明します。問題の存在に加え、原因と再発防止策、現在の残高や対応状況を示す方が、交渉の途中で情報が食い違う事態を減らせます。
| 資料のまとまり | 確認したい内容 | ドローン事業での接続先 |
|---|---|---|
| 株式・組織 | 株主、権限、関連会社、個人所有資産 | 売却できる範囲と必要な承認 |
| 財務・案件 | 決算、月次、契約別採算、入金、投資 | 修正利益と資金負担の検証 |
| 人員・委託 | 雇用契約、職務、外注、教育、報酬 | 運航・解析・営業の継続性 |
| 機体・運航 | 所有者、記録、整備、保険、運用手順 | 取引後に稼働できる体制 |
| 契約・権利 | 顧客、供給元、ソフト、データ、知財 | 利用や変更に必要な承諾と条件 |
基本合意では、価格の前提と次に調べる範囲をそろえる
基本合意の段階では、想定する対象、取引方式、価格の考え方、調査の日程、最終契約までの作業をそろえます。価格については、借入金や現金を含むのか、運転資金をどの状態で引き渡すのか、全株式の価格なのかを確認します。同じ数字でも意味が違えば、後の交渉はかみ合いません。
法的な拘束力の有無は、文書の名称だけで判断しないでください。秘密保持、独占交渉、費用負担など、一部の条項について義務が生じる内容になっている場合があります。署名前に専門家と条文を確認し、何を約束する段階なのかを把握します。
独占交渉を設定する場合には、その期間中に相手が何を終える予定かを共有します。資料確認、現場見学、責任者面談、資金調達などの予定が見えないまま期間だけが延びると、他の選択肢を検討しにくくなります。進捗を確認する日と、延長を判断する条件を決めておくと整理しやすくなります。
デューデリジェンスで見つかった事項を、対応の種類で分ける
デューデリジェンスは、買い手が事業やリスクを確認する調査です。オーナーは質問へ回答するだけでなく、どの事項が取引条件に影響するのかを把握します。資料の不足、手続の未完了、将来投資の必要性などを、すべて同じ「問題」として扱うと対応を誤ります。
例えば、契約書の控えが不足している場合は再取得が必要です。取引後の使用に承諾が必要なソフトなら、契約先との協議が必要です。将来の機体更新なら、投資計画と価格の前提を見直します。原因が異なる事項を同じ値引きで解決しようとせず、実務上の対応を先に考えます。
調査結果は、実行前に解決する事項、価格へ反映する事項、契約で分担を定める事項、実行後に期限を決めて対応する事項に分類します。一つの事実が複数に関係する場合は、担当者と説明の整合を確認します。評価章で扱う控除項目とも照合し、同じ負担を二重に反映しないようにします。
事実確認と責任評価を区別することも重要です。保険の対象範囲や事故対応に疑問がある場合、資料に記載がないことだけで直ちに違反や無保険と断定せず、契約、照会結果、対応履歴を確認します。逆に、確認中の事項を解決済みとして資料へ記載することも避けます。
最終契約は、何が引き渡されるかを具体化する
最終契約では、対象、支払方法、実行条件、表明保証、補償、実行までの運営、競業に関する条件などを個別に検討します。ドローン事業では、設備一覧や顧客契約に加え、ソフトウェア、成果物、運航記録、ドメインやクラウド環境なども対象範囲との対応を確認します。
表明保証は、確認していない事項まで無条件に約束するための欄ではありません。何が事実として確認でき、どの例外を開示するかを整理します。過去の全案件について、手続やデータ権利に問題がないと一括で表明する案が示された場合には、確認対象と記録の範囲を専門家と検討してください。
補償条項では、対象となる事象、請求期間、金額の上限や基準、相手が損害を小さくするための対応などを読みます。こうした条件は案件ごとに異なります。売却価格だけを合意し、責任の範囲を最後まで検討しない進め方は、オーナーの最終的な負担を見えにくくします。
また、実行前に買い手へ運航の指揮や顧客交渉を事実上任せると、権限と責任が曖昧になることがあります。確認のための見学や面談と、実際の業務判断を区別します。実行までは誰が会社を運営し、どの変更に事前協議を要するのかを明確にします。
個人保証と担保の扱いは、金融機関の確認まで追う
オーナーの個人保証は、株式を売却しただけで自動的に消えると考えないでください。買い手との合意に加え、金融機関など保証の相手方との対応が必要です。どの借入に誰の保証や担保が付いているかを一覧にし、実行時にどの状態になるかを確認します。
売却の契約書に保証の変更方針が書かれていても、その文書だけで金融機関の手続が済むとは限りません。必要な書面、審査、返済や借換えの条件を前もって調整し、確認できた事実と予定を区別します。解除等が未了の場合の扱いは、契約と実行条件を整える段階で相談します。
機体や設備のリース、割賦、借入についても同様です。保有機体の一覧と、所有権や担保、契約上の使用条件を照合します。販売用の在庫と、リース会社が所有する運航用の機体を同じ資産として説明しないことが、価格と引渡しの食い違いを防ぎます。
ドローンM&Aの実行日に、資金と運営権限の切替を確認する
クロージングは、定めた条件を満たした上で代金支払いや株式・資産等の引渡しを行う段階です。締結日と実行日が分かれる取引では、間の期間に終える作業を明示します。行政手続や顧客承諾が必要なら、担当と期限を予定表へ記入し、完了の証拠を確かめます。
実行日の確認表は、金銭だけでなく、会社の意思決定、印章や書類、管理者権限、連絡窓口を含めます。旧経営者の個人メールや携帯電話を、会社の認証先として使い続けないようにします。ただしアカウントの移行は各サービスの条件に従い、共有してはいけない認証情報をそのまま渡す運用は避けます。
予定した移行が間に合わない項目があるときは、黙って旧体制を使い続けず、代替方法、責任者、期限を決めます。運航やデータアクセスに影響する項目は、実行後の最初の案件に支障がないかを確認してから、業務の担当を切り替えます。
ドローン事業承継を、次の案件で動く体制にする
従業員には、仕事と判断経路がどう変わるかを説明する
従業員の不安は、雇用が続くかだけではありません。勤務地、給与、担当業務、上司、資格取得の支援、事故時の報告先など、日々の仕事に直結する内容が気になります。発表時点で決まっていることと、決まっていないことを分け、追加説明の日程を示すと混乱を抑えられます。
株式譲渡では雇用主である法人が続くのが基本ですが、事業譲渡による労働契約の移転では、労働者本人の承諾を含む手続の検討が必要です。厚生労働省の事業譲渡等指針も、真意による承諾と説明・協議を扱っています。取引方式に応じて労務の専門家と進め方を確認してください。厚生労働省「企業組織の再編に伴う労使関係」
資格者を名簿で把握することと、実際にその人が担当できる業務を把握することは異なります。操縦、現場調整、解析、講習、保守など、担当範囲と稼働可能な日を確認します。外部の委託先については、従業員と同じ前提で配置できると考えず、契約と相手の意思を確かめます。
特定の人への依存を減らす際も、本人の経験を軽視しないことが大切です。熟練者がなぜその判断をしたかを事例で残し、後任が質問できる機会を設けます。業務を標準化する目的を、単なる担当者の置換ではなく、安全と品質を続けるための準備として説明します。
引継ぎの試行は、受注から検収までを通して行う
操縦の実技だけを確認しても、事業全体の引継ぎが完了したとはいえません。依頼の受領、見積、現場条件の確認、作業の手配、運航、解析、成果物の修正、検収、請求まで、一つの案件が終わる流れを後任のチームで確かめます。
最初の試行は、難易度の高い新規案件よりも、条件を把握している既存業務を候補にすると、どこで判断が止まるかを見つけやすくなります。試行の対象とすることについて顧客との調整が必要なら、勝手に担当を変更せず、説明して了承を得る進め方を検討します。
確認では、できたかどうかに加え、何を根拠に判断したかを残します。気象条件で延期を決めた根拠、元請からの修正依頼に応じた範囲、追加費用の見積方法などです。旧経営者と同じ結論になることだけを求めず、合意した基準に沿って判断できるかを見ます。
実行後の統合に向けた作業はPMIと呼ばれます。中小企業庁は、M&A後の統合を進めるためのガイドラインと実践ツールを公開しています。ドローン事業では、この考え方を受注、運航、データ処理、顧客対応の担当へ具体化すると、引継ぎの課題を管理しやすくなります。中小企業庁「PMIを実施する」
中止・再飛行・品質不良の場面も引継ぎ対象にする
通常の案件が動くだけでなく、予定どおりに進まないときの対応も確かめます。機体の不具合、通信環境の変化、現場への立入りができない状況、成果物の精度不足など、発生し得る事象を選びます。実際に危険な飛行を行うのではなく、記録や想定問答を用いて判断手順を確認します。
運航を中止する権限が、売上を管理する人とどのように関係するかも重要です。納期を守る圧力がある場面で、現場責任者が安全上の判断を伝えられる連絡経路を維持します。新しい組織の承認段階が増えた結果、緊急時の判断が遅れないかを点検します。
顧客への説明では、事実確認中の事項と確定した事項を区別し、連絡する責任者を決めます。再飛行や追加解析の費用を誰が負担するかは、契約と経緯に応じて確認します。旧経営者の個人的な判断で無償対応してきた業務ほど、引継ぎ時に条件を可視化しておく意味があります。
引継ぎの完了を、資料の受領と実行能力の両方で確認する
資料を全部渡したことと、後任が使えることは同じではありません。保存先へアクセスできるか、ファイルを開けるか、必要なライセンスがあるか、処理結果を再現できるかを段階的に確認します。権限が過剰にならないよう、移管の完了後には旧担当者のアクセスも見直します。
引継ぎの確認表には、資料の所在、後任、実施する確認、完了の判断者を記載します。顧客との次回打合せ、設備の更新時期、農期、講習の開催など、事業にとって重要な予定を残します。すべてを一律の日数で終えるのではなく、会社ごとに必要な節目を選びます。
本稿の見解:引継ぎの成果は、旧経営者への質問件数がゼロになったことでは測り切れません。後任が判断できる事項と、専門家や顧客へ確認すべき事項を区別できる状態が重要です。分からない場合に適切な確認先へつながる体制も、承継すべき事業の能力です。
ドローンM&A・会社売却でよくある質問
小規模なドローン会社でも売却を検討できますか
小規模でも検討できますが、規模だけで譲渡の可能性や価格が決まるわけではありません。顧客が何を依頼し、誰が業務を担当し、オーナーの関与が減った後に何が残るかを説明します。少数の機体で運営していても、引き継げる継続契約と業務体制があれば、機材だけの取引とは異なる検討ができます。
反対に、売上が一定規模あっても、ほぼすべての受注と運航が個人の関係に依存していれば、準備に時間が必要です。機体台数を増やしてから相談するより、現状で移せる範囲を把握し、不足している記録や後任の体制を整える方が判断しやすくなります。
ドローンM&Aでは、資格者や機体がそろうと価格は上がりますか
資格と機体は重要な要素ですが、それだけで価格が高くなるとは限りません。資格者が担当する業務、実際の稼働、機体の利用用途、整備や更新の負担、顧客の発注条件を合わせて見ます。保有する能力が収益と安全な運営に結びついていることを、資料で説明する必要があります。
また、資格、登録、認証、許可・承認は別の仕組みです。取引の対象と申請主体の変更を整理し、必要な対応を確認します。資格者を数えるだけでなく、業務の責任者が引継ぎ後も役割を担えるかという視点を持ってください。
赤字や実証段階でも、事業承継は可能ですか
赤字の原因と、承継する資産や契約によって検討は変わります。将来の売上を期待するだけでなく、何を実現すれば損益が変わるのか、そのために必要な人材、資金、期間を説明します。技術や顧客基盤に関心を持つ相手がいても、追加投資の負担が条件へ反映されることがあります。
実証への参加実績は、継続的な商用契約と同じではありません。有償の範囲、実証後の発注条件、成果物の利用権、追加開発の責任を分けます。判断の材料が少ない段階ほど、不確かな売上を確定値のように示すより、達成済みの事項と残る課題を明確にすることが大切です。
記事の評価倍率を、そのまま自社に使えますか
本文の倍率は仕組みを説明するための仮定であり、そのまま自社の相場として使うものではありません。利益の定義、比較する会社の規模や成長性、顧客集中、投資負担、取引条件をそろえて検討します。株式価値へ調整するときには、現金、借入金、必要な運転資金も確認します。
候補先から提示された倍率については、その倍率を何の利益に掛けたのかを尋ねてください。営業利益、EBITDA、将来予測の利益では意味が異なります。最終的には金額、支払条件、責任の範囲を一緒に比較します。
売却までの期間と、売却後の引継ぎ期間はどのくらいですか
資料の整備、候補先の選定、資金調達、顧客承諾、行政手続などにより変わるため、一律の期間では決められません。希望日から逆算して、実行の前提になる項目を洗い出します。主要な契約更新や農期、講習日程などが重なる場合は、その業務への影響も考慮します。
引継ぎ期間も、旧経営者が担当する仕事の範囲によります。期間だけを交渉する前に、何を、誰へ、どの方法で移し、どの状態になれば終了できるかを定めます。必要な節目を越えた後も支援を続けるなら、別の役割と条件として明確にしておきます。
まだ売るか決めていない段階では、何から相談できますか
売却を決める前でも、対象範囲、選択肢、希望条件、準備の優先順位を整理できます。最初から全顧客の契約書や詳細な技術情報を提出する必要があるかは、相談内容に応じて確認してください。用途、売上構成、担当者、オーナーの仕事、希望時期をまとめると、論点を絞りやすくなります。
当センターへの相談では、ドローン事業の譲渡相談フォームから現状と希望をお知らせください。譲渡企業様が当センターへ支払う相談料・着手金・中間金・月額報酬・成功報酬は0円です。税金、登記、許認可の費用、外部専門家への報酬などは別途確認します。情報管理方針と支援方針もご覧いただけます。
参考文献・一次情報
資料の確認基準日は2026年9月20日です。各事例の取引形態・公表時点と、制度や計算上の仮定を区別して記載しています。
- 国土交通省|点検支援技術性能カタログを拡充(2026年4月1日)
- 国土地理院|マニュアル・要領等のダウンロード
- 農林水産省|農業支援サービスにおける標準ガイドライン
- 農林水産省|無人航空機による農薬等の空中散布に関する情報
- 国土交通省|ドローンを活用した荷物等配送に関するガイドラインVer.4.0を公表
- 経済産業省|ドローン航路登録制度の開始に向けたロードマップを策定しました
- 国土交通省|無人航空機操縦者技能証明等
- 国土交通省|無人航空機 飛行許可・承認申請ポータルサイト
- 国土交通省|無人航空機の飛行ルール
- 国土交通省|無人航空機の飛行許可・承認手続
- 国土交通省|無人航空機レベル4飛行ポータルサイト
- 国土交通省|無人航空機登録ポータルサイト
- 国土交通省|無人航空機の機体認証等
- 国土交通省|飛行計画の通報・飛行日誌の作成
- 国土交通省|無人航空機の事故等の報告及び負傷者救護義務
- 経済産業省|AI・データの利用に関する契約ガイドライン データ編
- 個人情報保護委員会|事業承継に伴い取得した個人情報の利用に関するFAQ
- 経済産業省|AIの利用・開発に関する契約チェックリストを取りまとめました
- IPA|中小企業の情報セキュリティ対策ガイドライン
- 楽天グループ・SKY ESTATE『楽天、SKY ESTATEを完全子会社化』(2022年4月20日)
- 楽天ドローンアカデミー『楽天、SKY ESTATEが展開するドローンスクールの統合について』(2022年11月24日)
- Terra Drone『Terra Drone、オランダのドローン点検技術開発会社「Terra Inspectioneering」を完全子会社化』(2021年12月23日)
- ACSL『日本郵便、日本郵政キャピタルと自律制御システム研究所、資本・業務提携』(2021年6月15日)
- ACSL『企業情報・会社概要』沿革
- ACSL『第三者割当による新株式の発行の払込完了に関するお知らせ』(2021年7月5日)
- ジャパン・インフラ・ウェイマーク『新たに4社との資本業務提携を実施』(2021年5月19日)
- 九州電力『株式会社ジャパン・インフラ・ウェイマークとドローン機体・サービスの共同開発を行います』(2021年5月19日)
- ブルーイノベーション・インテック『ドローンやロボットを活用したDXソリューションの共同開発で業務・資本提携』(2022年5月26日)
- 伊藤忠商事『独Wingcopterとの資本業務提携・販売代理店契約の締結について』(2022年3月29日)
- ヤマハ発動機『ブラジルの農業系スタートアップ企業「ARPAC」へ出資』(2022年3月18日)
- 中小企業庁『中小M&A市場の改革に向けた方向性について』(2025年5月9日)37ページ『M&Aにおけるバリュエーションについて』
- 企業会計基準委員会 移管指針第8号『研究開発費及びソフトウェアの会計処理に関する実務指針』
- 経済産業省『補助事業等により取得し、又は効用の増加した財産に関する通達等』
- 中小企業庁『中小M&Aガイドライン』
- 国土交通省 ドローン登録システム『よくあるご質問』
- 特許庁『権利の移転等に関する手続』
- 特許庁『持分譲渡による持分移転登録申請書』
- 国税庁 No.1463『株式等を譲渡したときの課税(申告分離課税)』(令和8年4月1日現在法令等)
- 国税庁 No.1464『譲渡した株式等の取得費』(令和8年4月1日現在法令等)
- 公正取引委員会『スタートアップとの事業連携及びスタートアップへの出資に関する指針』
- 厚生労働省『企業組織の再編に伴う労使関係』
- 中小企業庁『PMIを実施する』